カテゴリ:入門シリーズ| 最終更新日:2026年10月31日(JST)
- 序章 はじめに──なぜ経済サイトで「米国選挙」を学ぶのか
- ■ 米国では何を選挙で決めているのか
- ■ 大統領選挙とは何か
- ■ 上院と下院は何が違うのか
- ■ 中間選挙(Midterm Elections)とは何か
- ■ 予備選挙とは何か
- ■ なぜ州によって選挙の仕組みが違うのか
- ■ 民主党 vs 共和党だけでは読めない
- 第Ⅰ部まとめ──米国選挙は「誰を選ぶか」だけではない
- ■ なぜ中間選挙が「大統領への審判」になるのか
- 大統領を取り巻く「議会」が変わる
- 大統領と議会は別々に選ばれている
- Unified Governmentとは
- 同じ政党なら、何でも通るわけではない
- Divided Governmentとは
- 「ねじれ」になると何が変わるのか
- 大統領の「最初の2年」と「後半の2年」
- これが「中間審判」の本当の意味
- 議席数だけでは、まだ分析は終わらない
- 「選挙結果」と「政策結果」の間を見る
- 大統領への審判が、世界経済へつながる
- 中間選挙で見るべきもの
- 次は「政策」へ進む
- 米国経済を見るときは「二つの政策」を分ける
- 金融政策を担うのはFRB
- 金融政策では何を動かすのか
- 政策金利とは何か
- QE・QTとは何か
- 「財政政策」とは何か
- なぜ大統領だけでは決められないのか
- 財政政策の基本的な流れ
- 金融政策と財政政策を比較してみよう
- なぜ中間選挙でFRBは変わらないのか
- しかし金融政策と財政政策は互いに無関係ではない
- アクセルとブレーキが別の人にある
- ここで選挙制度が経済分析に戻ってくる
- 選挙結果を見るときの「二つの質問」
- FRBは選挙で選ばれない。しかし政治と無関係でもない
- 「FRBは政治から完全に切り離されている」わけではない
- ここでも選挙と金融政策は完全には無関係ではない
- ここから先は「市場」に接続する
序章 はじめに──なぜ経済サイトで「米国選挙」を学ぶのか
──大統領選挙は知っていても、中間選挙は意外と知らない
米国の選挙と聞いて、多くの人が最初に思い浮かべるのは「大統領選挙」ではないでしょうか。
大統領選挙については、「米国の大統領を選ぶ選挙」という理解でも、大筋では間違っていません。
しかし、「では、中間選挙とは何でしょうか?」と聞かれると、少し難しくなります。
投資や経済ニュースを見ている人であれば、「Midterm Elections(中間選挙)」という言葉を何度も聞いたことがあると思います。
それでも、中間選挙では何を選んでいるのか?
なぜ大統領選挙ではないのに、世界中の金融市場が注目するのか?
なぜ選挙結果によって、大統領の政策遂行力まで変わるのか?
ここまで説明できる人は、意外と多くありません。
本記事では、この「聞いたことはあるけれど、仕組みまではよく分からない」という部分から、ゆっくり整理していきます。
この入門書は「選挙予想」の記事ではない
最初に、本記事の目的をはっきりさせておきます。
本記事では、2026年11月3日の中間選挙で、
共和党が勝つのか?
民主党が勝つのか?
どの候補者が当選するのか?
といった予想をすることを目的としていません。
選挙結果は、その時々の景気、候補者、政策、世論、国際情勢などによって変わります。
一方で、米国の選挙制度や議会の仕組みは、結果が変わっても基本的な構造は残ります。
そこで本記事では、「答え」を先に予想するのではなく、選挙結果が出たときに、その意味を自分で考えられるようになる事をゴールにします。
前半では「米国選挙の仕組み」を学びます
本記事の前半では、まず社会科のような内容から始めます。
大統領選挙とは何か。
中間選挙とは何か。
上院と下院は何が違うのか。
なぜ下院は2年ごとに全議席が改選されるのか。
なぜ上院は6年任期で、約3分の1ずつ改選されるのか。
州知事選とは何か。
そして、日本人には特に分かりにくい「予備選挙(Primary Election)」とは何か。
こうした米国選挙の基本構造を、一つずつ整理していきます。
ここで大切なのは、制度を暗記することではありません。
「なぜ、このような仕組みになっているのか」という構造まで理解することです。
二大政党制でも、単純な「赤と青」ではない
米国政治はよく、共和党=赤・民主党=青 という二つの色で説明されます。
確かに米国は二大政党制を基本としています。
しかし、実際の政治は、それほど単純ではありません。
同じ民主党の中にも、政策や政治姿勢の異なる候補者がいます。
共和党も同じです。
だからこそ、本選挙の前に予備選挙が行われます。
予備選挙では、単に
「民主党から誰を出すのか」
「共和党から誰を出すのか」
を決めているだけではありません。
どのような政策や考え方を持つ候補者を、その党の代表として本選挙へ送り出すのか?
この選択も含まれています。
つまり米国選挙を見るときには、党の色だけでなく、「その中身」を見る必要があります。
この点については、後の章で詳しく見ていきます。
後半では「選挙」と「マーケット」をつなぎます
ここまでなら、米国の社会科です。
しかし、本記事は経済や金融市場を理解するための入門書でもあります。
後半では、選挙制度の話をマーケットへつなげていきます。
選挙結果が出る。
その結果によって、上院と下院の勢力構成が決まる。
議会構成によって、大統領が政策を進めやすいのか、進めにくいのかが変わる。
すると、税制、政府支出、産業政策、通商政策などの方向性にも影響します。
そして、それが景気、インフレ、国債、金利、企業収益へ波及し、最終的には株式、債券、為替、コモディティといった金融市場へつながっていきます。
つまり
選挙
↓
議会構成
↓
政策遂行力
↓
経済政策
↓
実体経済
↓
金融市場
という流れがあります。
米国選挙が金融市場から注目される理由は、ここにあります。
米国経済は「金融政策」だけでは動かない
経済ニュースでは、FRBの金融政策が非常に大きく取り上げられます。
政策金利を上げるのか。
下げるのか。
QTを続けるのか。
インフレをどう評価しているのか。
もちろん、FRBは米国経済を理解するうえで非常に重要です。
しかし、米国のマクロ経済政策には、もう一つ大きな柱があります。
それが「財政政策」です。
金融政策を担うのがFRBなら、財政政策には大統領と連邦議会が深く関わります。
つまり、米国経済を政策面から見ると、
金融政策=FRB
財政政策=大統領+議会
という二つの大きな流れがあります。
中間選挙で議会構成が変わるということは、この「財政政策側の力関係」が変化する可能性があるということでもあります。
2026年11月3日に「答え」を代入する
本記事の使い方は、とてもシンプルです。
まず、選挙前に米国選挙制度を理解しておきます。
そして2026年11月3日に選挙結果が出たら、その結果を本記事で学んだ構造へ当てはめます。
下院では、どちらが多数派になったのか。
上院はどうなったのか。
大統領と議会の関係はどうなったのか。
議会内部の政策的な重心はどちらへ動いたのか。
大統領は政策を進めやすくなったのか、それとも難しくなったのか。
ここまで整理できれば、次に「では、経済政策はどちらへ向かいやすいのか?」と考えることができます。
つまり、本記事では2026年11月3日の「答え」を用意するのではありません。
答えが出たときに、それを入れるための「分析の箱」を先に作っておくのです。
選挙結果と政策結果は同じではありません
ここでもう一つ、大切なことがあります。
選挙で勝ったからといって、その候補者や政党が掲げた政策が、そのまま実現するとは限りません。
実際の政策には
大統領
上院
下院
法律
予算
司法
行政機構
州政府
など、多くの制度が関係しています。
そのため、マーケットを見るときには、「誰が勝ったのか」だけではなく、「その政策を本当に実行できるのか」まで考える必要があります。
選挙結果と政策結果の間には、「政策遂行力」という重要な段階があるのです。
財政政策の詳しい仕組みは次の入門へ
本記事では、選挙制度から政策、そしてマーケットへのつながりまでを扱います。
ただし、
連邦予算はどのように決まるのか
財政赤字とは何か
政府はなぜ国債を発行するのか
債務上限とは何か
なぜ予算が成立しないと政府機関が閉鎖されることがあるのか。
といった財政制度そのものの詳しい仕組みには、ここでは深入りしません。
これらについては、今後執筆予定の「初心者でもわかる!米国財政政策入門」で、改めて詳しく見ていきます。
この入門書のゴール
本記事を読み終えたとき「中間選挙という言葉は知っている」という状態から、「中間選挙で何を選び、その結果が米国の政策と市場へどうつながるのか説明できる」という状態になることを目指します。
米国選挙を学ぶ目的は、政治そのものを詳しくなることだけではありません。
世界最大級の経済大国である米国が、どのような制度によって政策の方向を決め、その結果が世界経済や金融市場へどのように伝わっていくのか?
その構造を理解するためです。
選挙を「政治ニュース」で終わらせず、その先にある経済とマーケットまでつなげて読む。
ここから、米国選挙の仕組みを一つずつ見ていきましょう。
第Ⅰ部 まず「米国選挙」を理解しよう
■ 米国では何を選挙で決めているのか
── 米国の選挙は「大統領を選ぶ」だけではない
米国の選挙と聞くと、まず「大統領選挙」を思い浮かべる人が多いでしょう。
ニュースでも、大統領選挙は世界的に大きく報道されます。
米国の選挙制度では、大統領を含む全ての連邦議会の上院議員や下院議員、州知事、州議会議員、市長など、さまざまな政治家が、それぞれ異なる選挙によって選ばれています。
なぜ、これほど多くの選挙が存在するのでしょうか。
その理由を理解するためには、まず米国という国の構造を見る必要があります。
米国は「連邦国家」
日本と米国では、国の成り立ちが大きく異なります。
米国の正式名称は「United States of America」です。
直訳すれば「アメリカの合衆国」です。
その名前が示しているように、米国は50の州(State)が集まって構成される「連邦国家」です。
ここでいう州は、単なる行政区分ではありません。
それぞれの州には州政府があり、州議会があり、州独自の法律があります。
さらに、その下には郡(County)や市(City)などの地方政府があります。
大きく分けると、
連邦政府(Federal Government)
↓
州政府(State Government)
↓
地方政府(Local Government)
という複数の層が存在します。
そして、それぞれの層で政治を担う人々がいます。
米国政府の公式案内でも、選挙で選ばれる政治家は連邦、州、地方の各レベルに存在すると整理されています。
「連邦」の政治を担う人を選ぶ
まず、米国全体に関わるのが連邦政府です。
ここで代表的なのが、
大統領
上院議員
下院議員
です。
大統領は、連邦政府の行政部門(Executive Branch)のトップです。
一方、上院(Senate)と下院(House of Representatives)は、二つを合わせて連邦議会(Congress)を構成しています。
米国憲法は、連邦政府の権力を大きく「立法」「行政」「司法」の三つに分けています。
そのうち、立法を担うのが連邦議会、行政を担うのが大統領を中心とする行政府です。
ここで重要なのは、「大統領を選んだら、その人に米国政治を全部任せる」という制度ではないことです。
大統領とは別に、国民は連邦議会を構成する議員も選びます。
つまり米国の有権者は、「誰を大統領にするのか」だけでなく、「誰を議会へ送り込むのか」も選挙によって決めているのです。
連邦議会にも二つの選挙がある
さらに、連邦議会は一つではありません。
上院と下院という二つの議院から構成されています。
上院議員は100人で、各州から2人ずつ選ばれます。
下院議員は435人で、州の人口を基礎として議席が配分され、それぞれの選挙区から選ばれます。
しかも、上院議員と下院議員では任期も改選方法も違います。
つまり「連邦議会選挙」と一言で呼んでも、その中では異なる仕組みの選挙が同時に動いているのです。
では、なぜ上院と下院でこれほど仕組みが違うのでしょうか。
これは米国という連邦国家の成り立ちそのものに関係しています。
この違いについては、第3章で詳しく見ていきます。
州には州の政治がある
次に「州」です。
米国の各州には、それぞれ州政府があります。
その行政のトップが「州知事(Governor)」です。
さらに、州議会があります。
ここで少し注意が必要です。
連邦議会と州議会は別の組織です。
例えば、「米国上院議員」と、「州議会上院議員」は同じではありません。
ニュースではどちらも「上院」と表現されることがあるため、初心者には非常に分かりにくいところです。
連邦議会は米国全体に関わる法律を扱います。
一方、州議会は、それぞれの州が持つ権限の範囲で州法などを扱います。
州知事や州議会議員の選挙も、大統領選挙や連邦議会選挙とは別に行われます。
さらにその下には「地方選挙」がある
そして、州のさらに下には地方政府があります。
ここでも選挙があります。
代表的なのが市長選挙です。
そのほかにも、地域によって郡政府の役職、地方議会、教育委員会、司法関係の公職など、さまざまな役職が選挙の対象になることがあります。
さらに米国では、候補者を選ぶだけでなく、州や地域の政策そのものについて住民が投票する「Ballot Measures(住民投票事項)」が行われる場合もあります。
ただし、ここで注意したいのは、州や地方の制度は全国一律ではないということです。
「誰を選挙で選ぶのか」「いつ選挙を行うのか」「どのような方法で選ぶのか」については、州や地域によって違いがあります。
この「州によって違う」という特徴は、後ほど予備選挙を理解するときにも非常に重要になります。
一つの国の中で、何層もの選挙が動いている
ここまでを簡単に整理してみましょう。
米国の有権者が選ぶ代表的な公職には、
・連邦レベル
大統領
上院議員
下院議員
・州レベル
州知事
州議会議員など
・地方レベル
市長
郡・市などの地方公職
があります。
もちろん、すべてが同じ日に、同じ方式で選ばれるわけではありません。
選挙の種類によって任期も違えば、選挙区も違い、選挙が行われる時期も異なります。
米国政府も、連邦議会選挙は2年ごとに行われる一方、州・地方選挙はさまざまな年・時期に行われると説明しています。
なぜニュースを見ると混乱するのか
この構造を知らないまま米国の選挙ニュースを見ると、非常に分かりにくくなります。
「上院選」「下院選」「州知事選」「市長選」「予備選」といった言葉が、同じ時期のニュースに次々と登場するからです。
しかし、最初に、「米国には連邦・州・地方という複数の政治レベルがあり、それぞれに選挙が存在する」と理解しておけば、かなり整理しやすくなります。
ニュースを見るときにも、「これは大統領を選ぶ話なのか」「連邦議会の話なのか」「州政府の話なのか」「地方政府の話なのか」と、一度分類すればよいのです。
まず「どの階層の選挙なのか」を見る
米国選挙を理解する最初のポイントは、候補者の名前や政党を覚えることではありません。
まず、「どの政治レベルの、何を選ぶ選挙なのか」を見ることです。
米国では、1回の選挙ですべての政治権力を選んでいるわけではありません。
連邦、州、地方。
そして連邦の中でも、大統領、上院、下院。
いくつもの選挙が重なりながら、米国という巨大な政治システムを構成しています。
この基本構造が分かると、次に出てくる「大統領選挙」と「中間選挙」の違いも理解しやすくなります。
では次に、世界で最も注目される米国の選挙、「大統領選挙」とは何を選ぶ選挙なのか、その仕組みから見ていきましょう。
■ 大統領選挙とは何か
大統領を選ぶ選挙――仕組みが日本の選挙と違う点
米国の「大統領選挙(Presidential Election)」は、その名前の通り、米国の大統領を選ぶための選挙です。
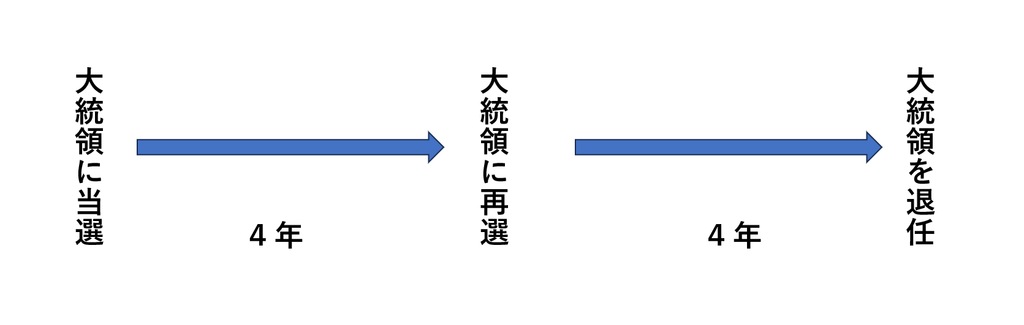
大統領の任期は4年です。
米国憲法第2条では、大統領の1任期を4年、最大2任期までと定めています。
ここまでは非常に分かりやすいでしょう。
しかし、米国大統領選挙には、日本の選挙とは大きく異なる特徴があります。
それが、「選挙人制度(Electoral College)」です。
ニュースでは「全米で何票獲得したのか」という得票数も報道されますが、大統領を決めるうえで最終的に重要なのは、全米の一般投票を単純に合計した数字ではありません。
大統領選挙を理解するには、「一般投票」と「選挙人」という二つを分けて考える必要があります。
一般投票と選挙人
大統領選挙の日、有権者は大統領・副大統領候補の組み合わせに投票します。
これを「Popular Vote(一般投票)」と呼びます。
ただし、制度上は一般投票の全米合計だけで大統領を決めるわけではありません。
各州の一般投票の結果などをもとに「選挙人(Elector)」が選ばれ、その選挙人による投票を通じて大統領が選ばれる仕組みになっています。
現在、選挙人は全米で538人です。
各州に割り当てられる選挙人数は、原則として
その州の上院議員数
+
その州の下院議員数
によって決まります。
さらにワシントンD.C.には3人の選挙人が割り当てられています。
この合計が538人です。
なぜ「270」が重要なのか
米国大統領選挙のニュースでは、「270」という数字が頻繁に登場します。
これは、大統領に選ばれるために必要となる選挙人票の過半数です。
選挙人は538人。
その過半数が270人です。
そのため大統領候補は、単純に「全米で最も多くの一般票を取る」ことだけを競っているのではありません。取るべきは、各州で選挙人を獲得し「どうやって270人以上を確保するのか」を競っています。
大統領選挙の開票速報で、「A候補 ○○人」「B候補 ○○人」と選挙人獲得数が表示されるのは、このためです。
多くの州では「勝者総取り」
ここで、もう一つ重要な仕組みがあります。
多くの州では「Winner-Take-All(勝者総取り)」という方式が採用されています。
簡単にいえば、その州の一般投票で最も多くの票を獲得した候補が、その州に割り当てられた選挙人票をまとめて獲得する仕組みです。
例えば、ある州に10人の選挙人がいるとします。
A候補 51%
B候補 49%
だったとしましょう。
この場合、勝者総取り方式なら、A候補 選挙人10/B候補 選挙人0となります。
得票率がA候補 51%/B候補 49%なので、A候補 選挙人6名/B候補 選挙人 4名とならないのが特徴です。
結果、一般投票の得票率ではわずかな差でも、選挙人では大きな差になることがあるのです。
現在は48州とワシントンD.C.がこの方式を採用しており、メイン州とネブラスカ州は異なる配分方式を採用しています(ココが米国の選挙の面白い所です)
「全米で一番票を取った人」が必ず大統領になるとは限らない?
ここまで理解すると、米国大統領選挙の少し不思議な特徴が見えてきます。
全米の一般投票で最も多くの票を獲得した候補者が、必ず大統領になるとは限りません。
重要なのは、「どの州で、どれだけ選挙人を獲得したのか」だからです。
実際に米国では、一般投票でより多くの票を獲得した候補と、選挙人投票で勝利した候補が異なった例があります。
そのため大統領選挙では、単純な全米得票率だけではなく、「どの州を取ったのか」という州ごとの結果が非常に重要になります。
ニュースで特定の州の開票状況が大きく取り上げられる理由の一つも、ここにあります。
大統領は何期までできるのか
大統領の任期は4年です。
そして米国憲法修正第22条では、「何人も大統領職に2回を超えて選出されてはならない」と定められています。
ここでは表現に注意が必要です。
よく、「米国大統領は連続2期まで」と説明されることがあります。
これは間違いです。正確には「連続」である必要はありません。
1期目
↓
選挙で敗北などにより退任
↓
別の大統領
↓
再び大統領選挙で勝利
という形でも、大統領になることはできます(現財の第二次トランプ大統領がこのパターン)
重要なのは、「連続して何期務めたか」ではなく、「大統領に何回選出されたか」です。
したがって、途中に別の大統領を挟んだからといって、選出回数がリセットされるわけではありません。
なお、副大統領などが大統領職を引き継いだ場合については別の規定があり、他人が選出された任期のうち2年を超えて大統領職を務めた場合、その人物がその後大統領に選出されることができるのは1回までとされています。
入門段階では、「大統領は4年任期で、2回を超えて選出されることはできない」と覚えておけば十分でしょう。
大統領選挙と連邦議会選挙は別の選挙
そして、米国の選挙・中間選挙を理解するために最も大切なのがここです。
大統領選挙と連邦議会選挙は、同じものではありません。
大統領選挙が行われる年には、連邦議会の選挙も行われます。
そのため、一つの巨大な選挙イベントのように見えます。
しかし、有権者は、大統領を誰にするのかと、上院・下院に誰を送り込むのかを、それぞれ別に選んでいます。
つまり、「共和党の大統領候補に投票したから、議会も共和党に投票しなければならない」という制度ではありません。
大統領は共和党候補を選びながら、議会では民主党候補を選ぶことも可能です。
その逆も可能です。
大統領が勝っても、議会を自由に動かせるわけではない
ここは、後半のマーケット分析にもつながる重要なポイントです。
大統領選挙で勝利することと、「米国政治のすべてを自由に動かせるようになること」は同じではありません。
大統領とは別に、連邦議会にも選挙によって選ばれた議員がいます。
そして法律や予算など、多くの政策を実現するためには議会との関係が重要になります。
そのため
大統領は共和党
下院は民主党
上院は共和党
というように、大統領と議会の多数派が一致しない状態も起こります。
このような政治構造があるからこそ、大統領選挙の2年後に行われる「中間選挙」が非常に重要になります。
大統領の「4年」と議会の時間は違う
ここまでの段階では、大統領選挙について、
大統領の任期は4年
選挙人制度によって選ばれる
選挙人は538人で、270人以上の獲得が勝利の基本条件
多くの州では勝者総取り方式
2回を超えて大統領に選出されることはできない
そして、大統領選挙と連邦議会選挙は別物
この基本構造を押さえておけば十分です。
しかし、ここで一つ疑問が出てきます。
大統領の任期は4年なのに、なぜその途中で「中間選挙」が行われるのでしょうか。
その答えを理解するには、まず大統領とは違う時間軸で動いている「上院」と「下院」の仕組みを知る必要があります。
次章では、米国連邦議会を構成する二つの議院について詳しく見ていきます。
■ 上院と下院は何が違うのか
── 米国議会には「二つの議会」がある
前章では、大統領選挙と連邦議会選挙は別の選挙であることを確認しました。
では、その「連邦議会」とは、どのような組織なのでしょうか。
米国の連邦議会(Congress)は、上院(Senate)と下院(House of Representatives)の二つから構成されています。
これを「二院制(Bicameral System)」と呼びます。
日本にも参議院と衆議院があるため、「議会が二つある」という点そのものはイメージしやすいでしょう。
しかし、米国の上院と下院には、非常に大きな違いがあります。
単に「議員の人数や任期が違う」というだけではありません。
そもそも、「何を代表するための議院なのか」という制度設計が違うのです。
上院と下院は「役割」に違いがある
上院と下院は、選び方や任期が違うだけではありません。
法律を作るという連邦議会の基本的な役割は共通していますが、それぞれに異なる権限も与えられています。
例えば、連邦政府の歳入に関する法案は下院から提出することが憲法で定められています。
一方、上院には、大統領が指名した閣僚や連邦裁判官などの人事を承認する役割や、条約への同意など、独自の重要な権限があります。
また、大統領などの弾劾では、下院が弾劾訴追を行い、上院が弾劾裁判を行う、という役割分担になっています。
つまり、下院と上院では「誰を代表するのか」が違うだけでなく、「何を担うのか」にも違いがあります。
ただし、本記事の目的は米国議会制度そのものを詳しく解説することではありません。
ここでは、「上院と下院は、選挙方法が違うだけの二つの議会ではない」という点だけ覚えておけば十分です。
上院は「州」を代表する
まず、上院(Senate)から見てみましょう。
上院の定数は100議席です。
米国には50州があり、それぞれの州から2人ずつ上院議員が選ばれます。
つまり、50州 × 2人 = 100議席です。
ここで非常に重要なのは、州の人口によって上院議員の人数が変わらないことです。
人口の多い州でも2人。
人口の少ない州でも2人。
例えば、人口約4,000万人のカリフォルニア州も上院議員は2人です。
一方、人口60万人に満たないワイオミング州も上院議員は2人です。
米国憲法も、各州が2人の上院議員を持つことを定めています。
なぜ、これほど人口の違う州に同じ議席数を与えているのでしょうか。
その理由は、上院が「人口」を代表するためではなく、「州」を代表するために作られた議院だからです。
なぜ各州に2議席なのか
ここは、米国が「連邦国家」であることと深く関係しています。
米国は50州によって構成されています。
そこで連邦議会を作る際、人口の多い州だけが政治的に圧倒的な力を持ってしまえば、人口の少ない州の意思が反映されにくくなります。
そこで上院では、「人口に関係なく、それぞれの州を対等に扱う」という考え方が採用されています。
カリフォルニア州も1州。
ワイオミング州も1州。
だから、どちらも上院議員は2人です。
この「州の平等」という考え方が、上院を理解する大きなポイントです。
上院議員の任期は6年
上院議員の任期は6年です。
ただし、100人全員を6年ごとに一斉に選び直すわけではありません。
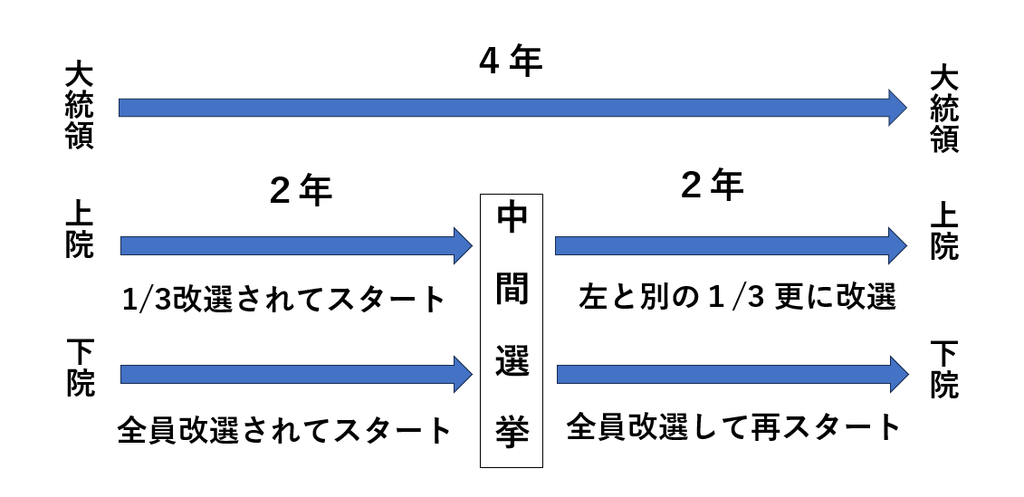
上院議員は大きく3つのグループ(Class)に分けられており、2年ごとに約3分の1ずつ改選されます。
そのため
2年後
↓
約3分の1を改選
↓
さらに2年後
↓
別の約3分の1を改選
↓
さらに2年後
↓
残りの約3分の1を改選
というサイクルで動いています。
上院そのものが一度の選挙で総入れ替えになることはありません。
これは後ほど中間選挙を理解するときにも重要になります。
上院選挙では「州全体」が基本単位
上院議員は各州から2人です。
そのため、上院議員を選ぶときには、基本的に州全体が一つの選挙単位になります。
例えばカリフォルニア州の上院選挙であれば、「カリフォルニア州第○選挙区の上院議員」を選ぶわけではありません。
州全体で、その州を代表する上院議員を選びます。
ここは下院との大きな違いです。
下院は「人口」を反映する
次に、下院(House of Representatives)を見てみましょう。
下院の定数は435議席です。
上院とは異なり、各州に同じ数の議席が与えられているわけではありません。
州の人口を基礎として、435議席が各州に配分されます。
米国では10年ごとに国勢調査(Census)が行われ、その人口データを基礎に下院議席の州別配分が見直されます。米国国勢調査局によれば、現在の435議席は50州に人口を基礎として配分され、各州には最低1議席が割り当てられます。
そのため、人口の多い州は下院議席が多くなり、人口の少ない州は少なくなります。
ここが上院との決定的な違いです。
下院は「選挙区」から選ぶ
さらに下院では、州に割り当てられた議席数に応じて選挙区(Congressional District)が設けられます。
例えば、ある州に10議席が割り当てられているなら、その州の中に10の下院選挙区が設けられ、それぞれの選挙区から原則1人ずつ下院議員を選びます。
つまり
・上院
州全体
↓
上院議員を選ぶ
に対して、
・下院
州
↓
複数の選挙区
↓
各選挙区から下院議員を選ぶ
という違いがあります。
そのため同じ州の中でも、「この選挙区では共和党候補が勝った」「隣の選挙区では民主党候補が勝った」ということが普通に起こります(ここら辺は日本と同じなのでイメージしやすいと思います)
下院議員の任期は「2年」
そして、今回の記事で特に重要なのがここです。
下院議員の任期は2年です。
しかも、2年ごとに435議席すべてが改選されます。
「半分ずつ」ではありません。
「3分の1ずつ」でもありません。全議席です。
つまり下院議員は、当選したとしても2年後には再び選挙を迎えます。
米国下院も、下院議員は2年任期で、偶数年ごとに全議席が選挙の対象になると説明しています。
なぜ下院は2年ごとに全員選挙なのか
ここには、下院という議院の性格が表れています。
下院は人口を基礎とした選挙区から議員を選びます。
そのため、有権者の意思を比較的短い周期で議会へ反映させる仕組みになっています。
景気が悪くなった。
政府の政策に不満がある。
逆に、現在の政策を支持している。
そうした有権者の判断が、2年ごとの下院選挙を通じて議席構成に反映される可能性があります。
この仕組みが、大統領の任期4年の途中で行われる「中間選挙」を非常に重要なものにしています。
上院と下院を比較してみよう
ここまでの違いを、一度表にまとめてみましょう。
| 項目 | 上院(Senate) | 下院(House of Representatives) |
|---|---|---|
| 議席数 | 100議席 | 435議席 |
| 基本的な考え方 | 州を代表 | 人口を反映 |
| 州への議席配分 | 各州2議席 | 人口を基礎に配分 |
| 選挙の基本単位 | 州全体 | 州内の選挙区 |
| 任期 | 6年 | 2年 |
| 改選 | 2年ごとに約3分の1 | 2年ごとに全議席 |
| 50州での最低議席数 | 各州2議席 | 各州最低1議席 |
| 制度設計のポイント | 州同士の平等 | 人口を議席へ反映 |
この表で最も重要なのは、「100対435」という数字ではありません。
上院と下院では「誰を代表しているのか」という考え方が違うことです。
「州」と「人口」の二つを同時に議会へ反映する
米国議会の構造を非常に簡単に表現すると、
上院「50州を対等に扱う」
+
下院「人口の違いを議席へ反映する」
という二つの考え方を組み合わせています。
もし人口だけで議席を決めれば、人口の多い州の影響力が非常に大きくなります。
反対に、すべての州へ同じ議席数を与えれば、人口の多い州に住む多くの有権者を十分に反映できません。
そこで、州としての平等を上院で確保し、人口による代表を下院で確保する。
この二つを組み合わせて連邦議会を構成しています。
同じ有権者が「違う単位」で代表されている
ここまで理解すると、米国の二院制の面白いところが見えてきます。
例えば、あるカリフォルニア州民は、「カリフォルニア州民」として上院議員に代表されます。
同時に、「自分が住んでいる下院選挙区の住民」として下院議員にも代表されます。
つまり同じ一人の有権者でも、州という単位と人口を基礎に区切られた選挙区という単位の二つから、連邦議会に代表を送り込んでいるのです。
これが
上院=州を代表する
下院=人口を反映する
という言葉の意味です。
ここで「2年・4年・6年」がつながる
そして、これまでの章を合わせると、米国政治には三つの異なる時間軸があることが分かります。
大統領:4年
上院議員:6年
下院議員:2年
です。
しかも上院は約3分の1ずつ改選され、下院は2年ごとに全員が改選されます。
大統領が4年間の任期を与えられていても、その4年間ずっと同じ議会構成が続くとは限りません。
大統領就任から約2年後には
下院全435議席
+
上院の約3分の1
について、有権者が再び判断を下します。
ここでようやく、次章のテーマにつながります。
なぜ「中間選挙」が大統領の中間審判と呼ばれるのか。
そして、大統領本人を選ぶわけでもない選挙を、なぜ世界中の金融市場が注目するのか。
その理由を理解するための土台が、上院の「6年」と下院の「2年」という異なる制度設計にあるのです。
■ 中間選挙(Midterm Elections)とは何か
──「中間選挙」とは何を選ぶ選挙なのか
ここまで、大統領の任期は4年、上院議員は6年、下院議員は2年であることを見てきました。
ここで、ようやく本記事の中心となる「中間選挙(Midterm Elections)」に入ります。
中間選挙とは、簡単にいえば、「大統領の4年間の任期の、ちょうど中間に行われる選挙」です。
例えば、2024年に大統領選挙が行われ、その次の大統領選挙が2028年に行われます。
その中間にあたる2026年に行われる連邦議会選挙が、中間選挙です。
《大統領任期概要(二期連続で務めた場合のモデルケース)》
《中間選挙の流れ》
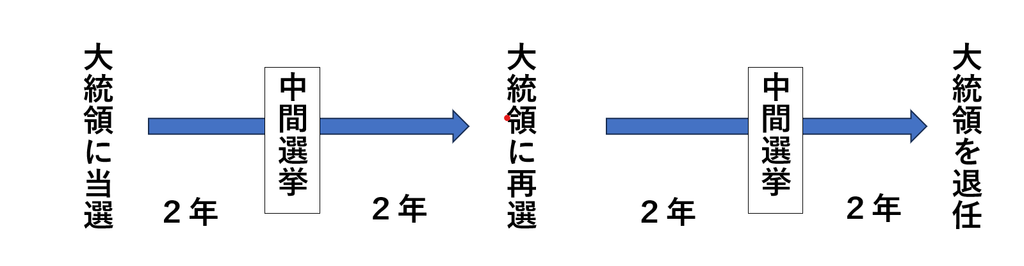
※ 2年毎で下院議員の全議席が変わる
※ 2年毎に、上院議員が1/3(33議席)+欠員が変わる
英語の「Midterm」も、そのまま「任期の途中」という意味です。
しかし、ここで最初に押さえておきたいことがあります。
中間選挙では、大統領を選び直すわけではありません。
大統領は選ばない
これは初心者が最初に混乱しやすいところです。
中間選挙は「大統領への中間審判」とよく表現されます。
しかし、「現在の大統領を続投させるか、辞めさせるか」を直接投票する選挙ではありません。
大統領の任期は原則として4年間続きます。
では、何を選ぶのでしょうか?
中心となるのは、連邦下院議員・連邦上院議員です。
さらに同じ選挙日に、多くの州で州知事や州議会議員、地方公職などの選挙も行われます。
つまり中間選挙とは、一人の大統領を選ぶ選挙ではなく、米国政治を構成する多くの代表者を選ぶ大規模な選挙なのです。
下院は「435議席すべて」を選び直す
まず下院です。
前章で見たように、下院議員の任期は2年です。
そのため中間選挙では、下院435議席すべてが改選されます。
ここは非常に重要です。
一部ではありません。全議席です。
つまり、大統領選挙から2年後には、下院の全議員について有権者が再び判断を下すことになります。
その結果によって、共和党が下院の多数派になるのか?民主党が下院の多数派になるのか?という議会の力関係そのものが変わる可能性があります。
上院は「約3分の1」を選ぶ
一方、上院議員の任期は6年です。
上院は100議席ありますが、中間選挙で100議席すべてを選び直すわけではありません。
2年ごとに約3分の1ずつ改選されます。
したがって中間選挙で、下院 435議席すべて・上院 約3分の1という、異なる改選が同時に行われます。
ここまで理解すると、前章で学んだ「2年」と「6年」という任期の違いが、中間選挙につながっていることが分かります。
中間選挙で何が選ばれるのか
基本的な構造を整理すると、次のようになります。
| 選挙 | 中間選挙でどうなる? |
|---|---|
| 大統領 | 選挙しない |
| 連邦下院 | 435議席すべて改選 |
| 連邦上院 | 約3分の1を改選 |
| 州知事 | 該当する州・地域で選挙 |
| 州議会・地方公職など | 州・地域によって選挙 |
つまり、「中間選挙=大統領選挙の小型版」ではありません。
大統領を選ばない一方で、連邦議会を中心として、州や地方も含めた多くの政治ポストについて有権者が判断する選挙です。
2026年は36州+3地域で知事選
2026年11月3日の中間選挙では、州知事選も大規模に行われます。
全米知事協会(NGA)によると、2026年には合計39の知事選が予定されています。
内訳は、
36州
+
グアム
北マリアナ諸島
米領ヴァージン諸島
の3地域です。
50州だけで考えると、実に72%の州で知事選が行われることになります。
ただし、「72%の州知事が交代する」という意味ではありません。
現職知事が再選される州もあります。
あくまで、「50州のうち36州で知事というポストが選挙の対象になる」という意味です。
州知事は州政府の行政トップです。州法の執行や州政府の運営などを担うため、州知事選も米国政治を理解するうえで重要な選挙です。
なぜ、これほど多くの選挙を同時に行うのか
ここまで見ると、中間選挙に対する印象が少し変わってくると思います。
中間選挙とは、「大統領選挙がない年に行われる、少し小さな選挙」ではありません。
下院は全議席。上院は約3分の1。さらに多くの州で州知事選が行われ、州議会や地方の選挙なども重なります。
つまり、大統領本人を選ばないだけで、米国政治の広い範囲について有権者が意思を示す機会になります。
なぜ「大統領への中間審判」と言われるのか?
ここで、一つ疑問が出てきます。
中間選挙では大統領を選びません。
それなのに、なぜニュースでは、「大統領への中間審判」と呼ばれるのでしょうか。
理由は、大統領が政策を一人で決められるわけではないからです。
前章で見たように、連邦議会には上院と下院があります。
大統領が、
税制を変えたい
政府支出を増やしたい
新しい法律を成立させたい
と考えても、多くの場合、議会との協力が必要になります。
ところが、大統領就任から2年後の中間選挙で議会の多数派が変われば、大統領を取り巻く政治環境そのものが変わります。
大統領は同じでも「議会」が変わる
例えば、ある大統領の政党が上下両院でも多数派を持っていたとします。
ところが中間選挙で下院の多数派を失ったとしましょう。
大統領は変わっていません。
しかし、議会の構成は変わりました。
すると、それまで進めやすかった政策が、以前と同じようには進まなくなる可能性があります。
反対に、中間選挙で大統領の政党が強い支持を維持すれば、「有権者は現在の政権運営をある程度支持している」という政治的な意味を持つこともあります。
つまり有権者は、大統領本人を直接選び直すのではなく、「大統領の残り2年間を、どのような議会と一緒に進めさせるのか」を選挙によって決めているとも考えられます。
「中間審判」は制度上の名称ではない
ここは注意が必要です。
中間選挙は、法律上「大統領の信任投票」として設けられているわけではありません。
有権者が投票する理由もさまざまです。
景気
物価
雇用
外交
移民
医療
教育
候補者個人への評価
州や地域固有の問題
など、さまざまな要因が選挙結果に影響します。
そのため、「中間選挙の結果=大統領だけに対する評価」と単純化することはできません。
それでも、大統領任期の中間地点で全国規模の連邦議会選挙が行われ、その結果によって大統領の政策遂行環境が変わるため、政治的には「中間審判」として大きな意味を持つのです。
中間選挙は「次の2年間」を決める
ここまでを理解すると、中間選挙という言葉の意味がかなり変わって見えてきます。
大統領の任期は4年です。
しかし、最初の2年間と(中間選挙後の)後半の2年間で、同じ政治環境が続くとは限りません。
その境目にあるのが中間選挙です。
大統領任期は4年間
↓
最初の2年間(自身と同じ政党勢力なのでスムーズに物事が決まる)
↓
中間選挙(審判が下る)
↓
議会構成が変化する可能性(自身と同じ政党か?否か?ねじれるとレームタグ化する可能性有)
↓
残り2年間
という構造です。
ですから世界の金融市場も中間選挙を注視します。
大統領が交代しなくても「その大統領が何を実行できるのか」が変わる可能性があるからです。
中間選挙とは何か
ここで、第4章の最初の質問に戻りましょう。
「中間選挙って、結局何を選んでいるの?」
答えは、大統領を選び直す選挙ではありません。
大統領任期4年の中間地点で、下院全435議席・上院の約3分の1、そして該当する州の州知事など、米国政治を構成する多くの代表者を選ぶ選挙です。
そして、その結果によって議会の力関係が変わり、大統領の残り2年間の政策遂行環境まで変化する可能性があります。
ですから「中間選挙」は、単なる議員選挙ではありません。
大統領を直接選ばなくても、最初の2年間で行った政策が、有権者に響いたか?否か?により、今後米国がどのような方向へ進むのか?を左右する重要な選挙なのです。
しかし、実は11月の本選挙に候補者が並ぶ前に、もう一つ重要な選挙があります。
「その政党から、そもそも誰を候補者として送り出すのか」を決める選挙です。
次章では、日本人には少し馴染みの薄い「予備選挙(Primary Election)」について見ていきましょう。
■ 予備選挙とは何か
──「誰を出すのか」だけではない
本選挙の前に、もう一つ選挙がある
前章では、中間選挙で何を選ぶのかを見てきました。
下院では全435議席が改選され、上院でも約3分の1が改選されます。
では、11月の本選挙では、民主党と共和党から誰が立候補するのでしょうか。
日本の選挙に慣れていると、「基本的には届を出せば全員被選挙者になれる。それぞれの政党が候補者を決めて公認を取る。立候補者の中から有権者が選ぶ」というイメージだと思います。
しかし、米国では本選挙の前に、もう一つ重要な選挙があります。
それが「予備選挙(Primary Election)」です。
予備選挙とは、一般的な党派選挙では、本選挙でその政党を代表する候補者を選ぶための選挙です。
米国選挙支援委員会(EAC)も、予備選挙について、政党が本選挙で自党を代表する候補者を選ぶために行う選挙と説明しています。
まず党の中で候補者を選ぶ
非常に簡単に考えてみましょう。
ある選挙に、民主党から3人・共和党から4人が「自分が党の候補者になりたい」と名乗りを上げていたとします。
日本とは違い この7人全員が、そのまま民主党・共和党の正式候補として本選挙で争うわけではありません。
まず、それぞれの党の候補者を決めます。
民主党(某選挙区)
候補A
候補B
候補C
↓
予備選挙
↓
A候補が当選
↓
A民主党候補を決定
共和党(上記と同場所の某選挙区)
候補D
候補E
候補F
候補G
↓
予備選挙
↓
E候補が当選
↓
E共和党候補を決定
そして、それぞれ民主党のA候補と共和党のE候補が本選挙へ進みます。
大きな流れとしては
予備選挙
↓
各党の候補者決定
↓
本選挙
↓
同選挙区 当選者決定となります。
この「本選挙の前に候補者を選ぶ選挙がある」という二段階の構造が、日本人には少し分かりにくいところです。
予備選挙は大統領選挙だけではない
「予備選挙」と聞くと、大統領選挙を思い浮かべる人もいるでしょう。
米国大統領選挙では、各党の大統領候補を決めていく予備選挙や党員集会が大きく報道されます。
しかし、予備選挙は大統領候補だけのものではありません。
連邦上院
連邦下院
州知事
州議会
その他の州・地方公職。
こうしたさまざまな選挙でも、候補者を絞り込むための予備選挙が行われます。
ただし、予備選挙の制度は州によって異なり、すべてが同じ方式で行われるわけではありません。
この「州によって違う」という少し複雑な仕組みについては、次章で整理します。
なぜ、わざわざ予備選挙をするのか
ここで、素朴な疑問が出てきます。
「なぜ、本選挙の前にわざわざ予備選挙をするのでしょうか?」
単に政党が候補者を決めればよいようにも思えます。
しかし、この疑問を理解することが、米国選挙を見るうえで非常に重要です。
同じ民主党の候補者だからといって、全員が同じ考え方を持っているわけではありません。
共和党も同じです。
候補者によって
税制
政府支出
財政政策
外交
安全保障
通商政策
エネルギー政策
移民政策
社会政策
などに対する立場が異なります。
同じ政党に所属していても、「何を重視するのか」「どの程度まで政策を進めるのか」には違いがあるのです。
「誰を出すのか」と同時に「どんな候補を出すのか」
ここが予備選挙を理解する重要なポイントです。
予備選挙では、「民主党から誰を出すのか」を決めます。
しかし、それだけではありません。
候補者によって政策や政治姿勢が違うのであれば、「どのような考え方を持った民主党候補を本選挙へ送り出すのか」を選ぶ意味も持ちます。
共和党でも同じです。
例えば、同じ党の候補者同士でも
政府支出をどこまで認めるのか
財政赤字をどの程度問題視するのか
関税をどこまで利用するのか
海外への軍事支援をどう考えるのか
エネルギー政策をどうするのか
といった政策スタンスが異なることがあります。
予備選挙で誰が勝つのかによって、本選挙に登場する「その党の候補者のカラー」まで変わってくるのです。
予備選挙から本選挙までを一本につなげる
ここまでを少し詳しく図にすると、こうなります。
予備選挙
↓
各党内で候補者を選ぶ
↓
候補者の政策・スタンスも選別される
↓
各党の候補者が決まる
↓
本選挙
↓
各党の候補者などが争う
↓
当選者決定
つまり、11月の本選挙だけを見ていると、その前の重要な過程を一つ見落としてしまいます。
本選挙に名前が並んでいる候補者は、その前段階で行われた予備選挙などを通じて選ばれてきた人たちなのです。
「どんなロバ」と「どんなゾウ」なのか
米民主党・米共和党 シンボルイラスト ロイヤリティフリー素材より借用
米国の二大政党は、それぞれシンボルとなる動物で表現されることがあります。
民主党は、青色でロバ(Donkey)
共和党は、赤色でゾウ(Elephant)
そこで予備選挙の意味を、少しだけ簡単に表現すると、「ロバとゾウのどちらを選ぶのか」を決める前に、「どんなロバを出すのか」「どんなゾウを出すのか」を選んでいる。
と考えると分かりやすいでしょう。
本選挙では政党間の競争が注目されます。
しかし、その前の予備選挙では、同じ政党の中で異なる候補者が競争しています。
この二つは、選挙としての意味が違います。
予備選挙を見ると「党の変化」が見えてくる
この仕組みを理解すると、予備選挙のニュースを見る意味も変わってきます。
ニュースで
「現職議員が予備選挙で敗北した」
「党主流派の候補者が敗れた」
「これまでとは異なる政策を掲げる候補者が勝利した」
と報じられた場合、それは単に「候補者Aが候補者Bに勝った」というだけの話ではありません。
その地域の有権者や党の支持者が「どのような候補者を本選挙へ送り出したいのか」を示した結果でもあります。
こうした変化が複数の選挙区や州で積み重なれば、やがて議会に入ってくる議員の政策的な構成にも影響する可能性があります。
そして、それは後半で扱う財政政策、通商政策、外交・安全保障政策などを考えるうえでも重要になってきます。
ただし、予備選挙は全国共通ではない
ここまでの説明だけを見ると、「なるほど。まず民主党と共和党がそれぞれ予備選挙をして、勝った人が本選挙へ進むのか」と理解できると思います。
基本的な考え方としては、それでよいでしょう。
しかし、実際の米国選挙はもう少し複雑です。
誰が予備選挙に参加できるのか
政党登録が必要なのか
他党の有権者も参加できるのか
そもそも党ごとに候補者を選ぶ方式なのか
こうしたルールが州によって異なります。
なぜなら、第1章で見たように、米国は50州から構成される連邦国家だからです。
次章では、「なぜ同じ米国なのに、州によって選挙制度が違うのか」という、日本人が混乱しやすいもう一つのポイントを見ていきます。
そして、もう一つ残っている疑問
さらに、ここまで読んだ人には、もう一つ疑問が残ると思います。
同じ民主党なのに、なぜ候補者によって政策が違うのでしょうか?
同じ共和党なのに、なぜ財政、外交、通商などへの考え方が違うのでしょうか?
米国は二大政党制ですが、実際の政治を単純な、「共和党=赤」対「民主党=青」だけで理解することはできません。
それぞれの政党の中にも、さまざまな政策的立場や政治姿勢を持つ人たちが存在します。
この「政党の中にある違い」が分かると、予備選挙を行う意味がさらに見えてきます。
この点については、第7章で詳しく掘り下げていきます。
■ なぜ州によって選挙の仕組みが違うのか
同じ米国なのに、選挙ルールが違う
前章では、本選挙の前に「予備選挙(Primary Election)」が行われることを説明しました。
ここで、日本人には少し分かりにくい問題が出てきます。
「では、米国の予備選挙は、どこでも同じルールで行われるのでしょうか?」
答えは、違います。
米国では、州によって予備選挙の仕組みが異なります。
さらに、投票方法や有権者登録、期日前投票、郵便投票、投票用紙の扱いなど、選挙実務にも州ごとの違いがあります。
なぜ、一つの国なのに選挙制度が違うのでしょうか。
ここでも、第1章で学んだ「米国は連邦国家である」という基本構造が重要になります。
米国には「全国一律の一つの選挙制度」があるわけではない
日本では、国政選挙について全国共通の制度があるため、「国の選挙なのだから、国が全国一律のルールで実施する」という感覚を持ちやすいでしょう。
しかし、米国は違います。
米国憲法第1条第4節には、上院・下院選挙の「時期、場所、方法」について、基本的に各州が規定する仕組みが置かれています。
一方で、連邦議会にも州のルールを法律によって変更する権限があります。
つまり
州が大きな役割を担う
+
連邦にも選挙を規律する権限がある
という構造です。
「すべて州任せ」でもなければ、「すべて連邦政府が全国一律に管理している」わけでもありません。
選挙を実際に運営するのは誰なのか
ここも米国選挙を理解するうえで重要です。
大統領選挙や連邦議会選挙は、結果だけを見れば「全米規模の選挙」です。
しかし、その選挙を一つの中央機関が全国一括で運営しているわけではありません。
州法に基づく選挙制度があり、州や地方の選挙当局が実際の選挙運営で大きな役割を担っています。
そのため
有権者登録をどう行うのか
投票をどのように実施するのか
票をどのように集計するのか
再集計をどのように行うのか
といった選挙実務にも州ごとの違いが生まれます。
米国議会調査局(CRS)も、大統領選挙や連邦議会選挙は全国的な影響を持つ一方、主として州法に従って運営され、この分権的な仕組みによって選挙管理には州ごとの大きな違いがあると整理しています。
予備選挙も州によって違う
この違いが特に分かりやすく現れるのが、前章で紹介した予備選挙です。
「民主党の候補者を決める」
「共和党の候補者を決める」
という基本的な目的は理解できました。
しかし、「では、誰がその予備選挙に投票できるのか?」という問題があります。
ここで州による違いが出てきます。
代表的な仕組みとして
Open Primary(オープン・プライマリー)
Closed Primary(クローズド・プライマリー)
があります。
Open Primaryとは
Open Primaryでは、一般的に、有権者が予備選挙へ参加するために特定政党への事前登録を必要としない仕組みが採用されます。
例えば、民主党員として登録していない有権者でも、その選挙で民主党の予備選挙に参加できる方式があります。
ただし、「民主党の予備選挙にも投票して、共和党の予備選挙にも投票する」という意味ではありません。
具体的な参加方法や制限は州制度によって異なります。
大切なのは、「特定政党への事前登録を予備選参加の条件としないタイプがある」と理解することです。
Closed Primaryとは
Closed Primaryでは、基本的に、その政党に登録している有権者が、その党の予備選挙に参加します。
例えば
民主党の登録有権者
↓
民主党の予備選挙
共和党の登録有権者
↓
共和党の予備選挙
という形です。
この場合、共和党に登録している有権者が、そのまま民主党の予備選挙に参加することはできません。
予備選挙を、「その政党の候補者を、その政党側の有権者が選ぶもの」という性格を強くした仕組みと考えると分かりやすいでしょう。
OpenとClosedだけではない
ただし、米国の予備選挙を、「OpenかClosedの二種類」だけで理解するのも正確ではありません。
その中間的な制度を採用する州もあります。
例えば、政党に登録していない有権者について一定の参加を認める方式や、参加条件を政党側が決められる仕組みなどがあります。
さらに州によっては、従来型の「民主党予備選」「共和党予備選」という構造とは異なる方式も存在します。
例えば、政党に関係なく候補者を同じ予備選挙に並べ、得票上位の候補者を本選挙へ進める方式などです。
したがって、Open Primary・Closed Primary・その他の方式、という大きな分類はできますが、実際のルールを確認するときには、必ずその州の制度を見る必要があります。
予備選挙を簡単にまとめ
予備選挙の代表的な違いを、初心者向けに整理してみましょう。
| 方式 | 基本的な考え方 |
|---|---|
| Open Primary | 特定政党への事前登録を参加条件としないタイプ |
| Closed Primary | 原則として、その党の登録有権者がその党の予備選に参加 |
| 中間的な方式 | 無党派有権者などに一定条件で参加を認める |
| その他の方式 | 政党別予備選とは異なる候補者選抜方式など |
ここでは細かな制度名をすべて覚える必要はありません。
重要なのは、「予備選挙のルールは全国共通ではない」という点です。
同じ「予備選挙」でも意味が少し変わる
ここで、予備選挙の章の話とつなげて考えてみましょう。
予備選挙では、「どんな民主党候補を出すのか」「どんな共和党候補を出すのか」も選ばれていると説明しました。
しかし、誰がその候補者選びに参加できるのかが州によって違えば、予備選挙を取り巻く政治環境も変わります。
党登録者を中心に候補者を選ぶのか
より広い有権者が参加できるのか
無党派有権者は参加できるのか
候補者を政党別に選ぶのか
こうした制度の違いによって、同じ「予備選挙」という言葉でも、その仕組みは必ずしも同じではありません。
したがって予備選挙のニュースを見るときには、「誰が勝ったのか」だけでなく、「その州では、どのような制度で候補者を選んでいるのか」を確認することも重要です。
投票方法にも州ごとの違いがある
州による違いは、予備選挙だけではありません。
選挙を実際に行う方法にも違いがあります。
例えば、
有権者登録
期日前投票
郵便投票
本人確認
投票用紙の処理
集計
再集計
などについて、州法や州・地方当局の制度が関係します。
連邦法によって全国共通で定められている部分もありますが、すべてが全国一律ではありません。
米国憲法のElections Clauseについて、連邦議会の公式解説でも、州の権限は単に投票日時や投票場所だけでなく、登録、選挙監督、票の集計、再集計など広い選挙実務に及ぶと整理されています。
「開票が遅い州」があっても不思議ではない
この構造を理解しておくと、大統領選挙や中間選挙の開票速報も少し違って見えてきます。
ある州では早く結果が出る。
別の州ではなかなか結果が確定しない。
郵便投票の集計が注目される。
僅差になって再集計が行われる。
こうした違いが生じる背景の一つには、選挙実務が完全な全国一律制度ではないことがあります。
そのため、
「同じ米国の選挙なのに、なぜ州によってこんなに違うの?」
という疑問に対しては、
「米国の選挙は、連邦国家という仕組みの中で州が大きな役割を担っているから」
というのが基本的な答えになります。
ただし「州が何でも自由に決められる」わけではない
ここは誤解しないようにしておきたいポイント。
州に大きな権限があるからといって、州が選挙について何でも自由に決められるわけではありません。
米国憲法があり、連邦法があります。
また、連邦議会には連邦議会選挙について州の規則を法律で変更する権限があります。
つまり米国選挙は、
州による分権的な選挙管理
と
憲法・連邦法による全国的なルール
が重なって成立しています。
ここも「連邦国家としての米国」を理解する重要なポイントです。
米国選挙を見るときは「どの州?」を確認する
ここまでを一言でまとめるなら、「アメリカには、全国一律の一つの選挙制度がある」では無いというです。
大統領選挙も中間選挙も、最終的には「米国全体の政治」を大きく左右します。
しかし、その選挙を支えているのは、50州を中心とした分権的な選挙制度です。
ですから米国の選挙ニュースを見るときには
「これは何の選挙なのか」
に加えて
「どの州の選挙なのか」
を見る必要があります。
そして予備選挙については、さらに、「その州では誰が予備選挙に参加できるのか」まで確認すると、その結果の意味がより正確に見えてきます。
次は「赤と青」の中身を見る
これで、第5章では「なぜ本選挙の前に予備選挙があるのか」、第6章では「なぜ予備選挙のルールが州によって違うのか」という二つの疑問を整理しました。
しかし、まだ一つ重要な問題が残っています。
なぜ、同じ民主党の候補者同士で政策が違うのでしょうか
なぜ、同じ共和党の候補者同士でも争うのでしょうか
米国政治を単純に
民主党=青
共和党=赤
という二色だけで見ると、この部分が見えなくなります。
次章では、二大政党制の「中身」に入ります。
予備選挙で選んでいた「どんなロバ」「どんなゾウ」とは何なのか?
米国選挙を理解するうえで非常に重要な、政党内部の政策的な違いを見ていきましょう。
■ 民主党 vs 共和党だけでは読めない
米国政治は、よく二つの色で表現されます。
民主党は青
共和党は赤
そして
民主党 ロバ
共和党 ゾウ
という「二大政党の対立」としてニュースでも説明されます。
これは米国政治を理解する最初の入口としては、とても分かりやすい整理です。
しかし、ここまで本記事を読んできた人なら、もう一つ疑問が出てくると思います。
「同じ民主党なのに、なぜ予備選挙で民主党候補同士が激しく争うのでしょうか?」
「同じ共和党なら、政策もだいたい同じなのではないでしょうか?」
実は、ここが米国選挙を見るうえで非常に重要なポイントです。
米国は二大政党制ですが
民主党の中にも、さまざまな考え方があります。
共和党の中にも、さまざまな考え方があります。
つまり、「民主党だから、この考え方」「共和党だから、この考え方」と単純には決められないのです。
二大政党制とは何か
まず、米国では民主党と共和党という二つの大きな政党が、長く政治の中心を担っています。
もちろん、その他の政党や無所属候補も存在します。
しかし、大統領選挙や連邦議会選挙では、実際には民主党と共和党の候補者を中心として争われることが多いため、一般に「二大政党制」と呼ばれています。
そのため、開票速報では
共和党が何議席
民主党が何議席
という「赤と青」の数字が大きく報道されます。
しかし、本当に政策を理解しようとすると、その数字だけでは不十分です。
大切なのは、「その赤は、どんな赤なのか」「その青は、どんな青なのか」を見ることです。
民主党の中にも、さまざまな立場がある
民主党の中には、政策的に異なる立場を持つ政治家が存在します。
分かりやすく整理すると
進歩派
左派
中道派
党主流派
などと表現されることがあります。
ただし、ここで注意が必要です。
これは会社の部署のように、「あなたは進歩派です」「あなたは中道派です」と正式に所属が完全に分かれているわけではありません。
一人の政治家が
経済政策では進歩的
外交政策では中道的
社会政策では左派寄り
というように、複数の立場を併せ持つこともあります。
あくまで、「政策スタンスを理解するための大まかな整理」として考えてください。
民主党の「進歩派」
進歩派は、英語では「Progressive」と呼ばれることがあります。
一般的には
社会保障の拡充
医療や教育への政府支出
所得格差への対応
労働者保護
環境政策
などについて、政府が積極的に関与することを支持する傾向があります。
経済政策では、「市場に任せるだけでは解決できない問題について、政府がより積極的に介入するべきだ」という考え方が比較的強くなります。
ただし、進歩派の中でも政策には幅があります。
すべての進歩派が同じ財政政策や外交政策を支持するわけではありません。
民主党の「左派」
「左派」という表現は、進歩派と重なる部分が多くあります。
場合によっては、進歩派と左派をほぼ同じ意味で使うこともあります。
しかし、政策論では
政府による所得再分配
社会保障
労働政策
企業規制
社会政策
などについて、より積極的な政府の役割を支持する政治家を、広く左派と呼ぶことがあります。
ここでも明確な境界線があるわけではありません。
民主党の「中道派」
中道派は、より現実的・妥協的な政策運営を重視する傾向があります。
例えば
社会保障は維持したい
しかし財政負担も考えたい
企業への規制は必要
しかし企業活動を過度に阻害したくない。
というように、政策目標と経済的な現実のバランスを重視する傾向があります。
選挙区によっては、進歩的な政策よりも中道的な候補者の方が支持されやすい場合もあります。
民主党の「党主流派」
党主流派という言葉は、特定の政策思想だけを指すものではありません。
党指導部との関係が強い
長く党内で活動している
党全体の選挙戦略や政策運営を重視する
といった政治家を、報道などで「Establishment」「Party Establishment」などと表現することがあります。
この党主流派と進歩派の候補者が、予備選挙で争うこともあります。
つまり民主党の予備選挙では、「民主党が勝つかどうか」以前に「どのような民主党を本選挙に送り出すのか」という競争が起きているのです。
共和党の中にも、さまざまな立場がある
共和党も同じです。
共和党の中には、
MAGA系
保守本流
財政保守
外交強硬派
穏健派
などと表現される、さまざまな政策的立場があります。
こちらも正式に完全分離した派閥ではありません。
例えば
MAGA系でありながら財政政策では必ずしも伝統的な財政保守ではない。
外交では強硬でも、海外への軍事介入には慎重。
という政治家もいます。
したがって、「共和党=すべて同じ保守」ではありません。
MAGA系とは
MAGAは「Make America Great Again」の略です。
ドナルド・トランプ大統領を中心に大きくなった政治運動を背景としており
移民政策
関税
国内産業保護
対外政策
行政機構への考え方
などで、従来の共和党とは異なる政策姿勢を示すことがあります。
特に通商政策では、伝統的な共和党が比較的自由貿易を重視してきた時代と比べ、関税や国内産業保護を重視する傾向が強くなりました。
この点だけを見ても、「共和党=昔からずっと同じ政策」ではないことが分かります。
共和党の「保守本流」
保守本流は
小さな政府
規制緩和
民間企業重視
強い国防
伝統的価値観
などを重視する、従来型の共和党保守を指すときに使われることがあります。
ただし、MAGA系の台頭によって、共和党内部の政策的な重心も変化しています。
そのため現在では、「共和党保守」という一言だけでは、政策を十分に説明できなくなっています。
「財政保守」という考え方
財政保守は特に
政府支出
財政赤字
政府債務
税制
などを重視します。
簡単にいえば「政府は必要以上にお金を使うべきではない」「財政赤字を膨らませ続けるべきではない」という考え方です。
これは後半のマーケット分析とも深く関係します。
同じ共和党でも、
減税を優先するのか
支出削減を優先するのか
財政赤字をどこまで許容するのか
によって、国債市場や金利への影響の見方も変わってくるからです。
「外交強硬派」
外交強硬派は
国防力
軍事力
同盟関係
対立国への制裁
などについて、強い姿勢を重視する傾向があります。
ただし、ここでも注意が必要です。
「強い米国」を支持することと、「海外への軍事介入を積極的に行うこと」は必ずしも同じではありません。
共和党内部でも、海外への関与を強く求める立場。
反対に、米国国内を優先して海外関与を抑えたい立場。
の両方が存在します。
共和党の「穏健派」
穏健派は、政策によって民主党との妥協や現実的な政策運営を重視する傾向があります。
特に、共和党が強くない州や選挙区では、党内でも比較的穏健な候補者の方が本選挙で支持を広げやすい場合があります。
反対に、共和党支持が非常に強い地域では、より保守的な候補者が予備選挙で支持されることもあります。
ここにも、州や地域によって候補者のカラーが変わる理由があります。
政党は「一色」ではなく、大きな傘
ここまでを理解するために、一つのイメージを持ってみましょう。
民主党と共和党は、それぞれ巨大な「傘」のような存在です。
民主党という大きな傘の下に、
進歩派
左派
中道派
党主流派
などがいます。
共和党という大きな傘の下にも、
MAGA系
保守本流
財政保守
外交強硬派
穏健派
などがいます。
しかも、それぞれの境界線ははっきりしていません。
一人の政治家が複数の考え方を持っていることもあります。
だから米国政治は、「青だからこの政策」「赤だからこの政策」と単純には読めないのです。
ここで予備選挙の意味が見えてくる
第5章で、「なぜ本選挙の前に予備選挙をするのか」を説明しました。
ここまで読んだことで、その意味がさらに分かりやすくなったと思います。
予備選挙は単に「民主党から誰を出すのか」「共和党から誰を出すのか」を決めるだけではありません。
同時に、「どのような民主党候補を送り出すのか」「どのような共和党候補を送り出すのか」を決めています。
つまり予備選挙には、候補者選びと政策的な方向性の選択という二つの意味があるのです。
「どんなロバ」「どんなゾウ」を出すのか
ここで、もう一度あの表現を使ってみましょう。
民主党のシンボルはロバ
共和党のシンボルはゾウです
本選挙では、ロバとゾウのどちらを選ぶのかが大きく注目されます。
しかし、その前の予備選挙では「どんなロバを出すのか」「どんなゾウを出すのか」を選んでいます。
これは単なる例え話ではありません。
実際に、同じ政党から異なる政策スタンスの候補者が出馬し、有権者がその中から本選挙へ進む候補者を選びます。
ですから予備選挙の結果は、「党の中で、どのような考え方が支持されているのか」を見る材料にもなるのです。
赤と青の議席数だけでは政策は読めない
ここは、後半のマーケット分析につながる非常に重要なポイントです。
例えば、共和党が下院で多数派を取った。という結果が出たとします。
それだけでは、「では、どのような財政政策になるのか」を完全には判断できません。
その共和党議員たちは、
財政赤字を強く問題視しているのか
減税を優先しているのか
関税を重視しているのか
海外への関与に積極的なのか?慎重なのか?
によって政策の方向は変わります。
民主党も同じです。
だから選挙結果を見るときには「何議席取ったのか」だけでなく、「どのような候補者が議席を取ったのか」を見ることも重要になります。
予備選挙は「政党の未来」を見る選挙でもある
同じような政策スタンスを持つ候補者が各地の予備選挙で次々と勝った場合、それは党全体の重心が少しずつ変化している可能性を示します。
一回の予備選挙だけで、政党全体が突然変わるわけではありません。
しかし、
予備選挙
↓
候補者の入れ替わり
↓
本選挙
↓
新しい議員が議会へ入る
↓
議会内の政策的な構成が変わる
という流れが何度も積み重なれば、長い時間をかけて政党や議会の方向性が変わることがあります。
つまり、米国政治の変化は大統領選挙だけで起きているわけではありません。
各州・各選挙区の予備選挙という、もっと小さな選挙の積み重ねから始まる場合もあるのです。
「共和党勝利」「民主党勝利」で分析を終わらせない
金融市場のニュースでは、「共和党が勝利」「民主党が過半数」という数字が大きく報道されます。
もちろん、これは非常に重要です。
しかし、そこで分析を終わらせてはいけません。
次に見るべきなのは
どのような議員が当選したのか
党内の政策的な重心は変わったのか
大統領と議会の関係はどうなるのか
です。
つまり、政党を見る。
その次に、政党の中を見る。
さらに、候補者を見る。
ここまで見て初めて、選挙結果が政策にどうつながるのかが見えてきます。
第Ⅰ部まとめ──米国選挙は「誰を選ぶか」だけではない
ここまで、第Ⅰ部では米国選挙そのものの構造を見てきました。
まず、米国は連邦国家であり、
連邦
州
地方
という複数の政治レベルが存在することを確認しました。
次に、大統領選挙では大統領を選ぶ一方で、連邦議会の選挙は別に行われることを学びました。
そして連邦議会には
州を代表する上院
人口を反映する下院
という二つの異なる議院がある事も確認しました。
「2年・4年・6年」の時計
米国政治では、
下院 2年
大統領 4年
上院 6年
という異なる時間軸が同時に動いている事を学びました。
そのため、大統領が4年間の任期を持っていても、その途中で議会構成が変化します。
その中心となるのが中間選挙です。
中間選挙は大統領を選ぶ選挙ではない
中間選挙では大統領を選び直しません。
しかし、
下院全435議席
上院の約3分の1(だいたい33議席)
さらに多くの州知事や州・地方公職
などが選挙の対象になります。
ですから中間選挙は、大統領自身を選び直さなくても、その後の政権運営に大きな影響を与える可能性がある事が分かりました。
さらに、その前に予備選挙がある
そして、本選挙の前には予備選挙があります。
ここで
「民主党から誰を出すのか」
「共和党から誰を出すのか」
を決めます。
しかも、その仕組みは州によって異なります。
つまり米国選挙は、一つの全国共通ルールだけで動く単純な制度ではないという事です。
そして、二大政党の中にも違いがある
最後に確認したのが、「民主党 vs 共和党だけでは読めない」という点です。
民主党にもさまざまな政策的立場があります。
共和党にもさまざまな政策的立場があります。
予備選挙
↓
どのような候補者を送り出すのか
↓
本選挙
↓
どの候補者が議席を取るのか
という過程そのものが重要になります。
ここから「経済」に戻ります
ここまでの第Ⅰ部は、ほとんど社会科でした。
しかし、ここまで理解したことで、ようやく選挙結果を経済へつなげる準備が整いました。
選挙で選ばれた議員が、連邦議会を構成します。
その議会が、大統領の政策遂行力に影響します。
そして、その政策は
財政
税制
通商
産業
外交・安全保障
などへつながります。
さらにその先には、
景気
インフレ
金利
株式
債券
為替
コモディティ
があります。
ここから第Ⅱ部では、「なぜ選挙結果がマーケットを動かすのか」を見ていきます。
第Ⅰ部で学んだ選挙制度に、第Ⅱ部では経済とマーケットを重ねていきましょう。
第Ⅱ部 選挙結果をマーケットへつなげよう
■ なぜ中間選挙が「大統領への審判」になるのか
── ここから「選挙」と「経済」をつなげる
第Ⅰ部では、米国の選挙制度そのものを見てきました。
大統領の任期は4年
下院議員の任期は2年
上院議員の任期は6年で、2年ごとに約3分の1が改選されます。
そして、大統領任期の中間に行われる連邦議会選挙が「中間選挙(Midterm Elections)」です。
ここから第Ⅱ部では、第Ⅰ部で学んだ制度を経済と金融市場へつなげていきます。
最初に考えるのは、「なぜ、大統領を選ばない中間選挙が『大統領への審判』と呼ばれるのか」という問題です。
その答えは、大統領の支持率だけにあるわけではありません。
重要なのは、「中間選挙によって、大統領が政策を実現するための政治環境そのものが変わる可能性がある」ということです。
大統領は4年間在任する
米国大統領の任期は4年です。
通常、中間選挙で大統領自身が選挙にかけられるわけではありません。
中間選挙で大統領の所属政党が大敗したとしても、それだけを理由に大統領が交代するわけではありません。
逆に、大統領の所属政党が大勝しても、大統領の任期が延びるわけでもありません。
つまり中間選挙では、「大統領を続けさせるのか?」を直接決めているわけではありません。
それでも大統領への審判と呼ばれます。なぜでしょうか?
大統領を取り巻く「議会」が変わる
ここで、第3章で学んだ任期の違いが重要になります。
大統領は4年。
しかし、下院議員は2年です。
そのため、大統領が就任してから約2年後には、下院435議席すべてについて有権者が改めて判断します。
上院でも約3分の1が改選されます。
つまり、大統領本人は変わらなくても、大統領と一緒に政策を動かす「議会」は変わる可能性があります。
これが中間選挙の大きな意味です。
大統領と議会は別々に選ばれている
ここでも第Ⅰ部の知識がつながります。
大統領選挙と連邦議会選挙は別の選挙です。
したがって、
共和党の大統領
+
共和党多数の上院
+
共和党多数の下院
という組み合わせになることもあれば、
共和党の大統領
+
共和党多数の上院
+
民主党多数の下院
という組み合わせになることもあります。
もちろん、その逆もあります。
米国では、「大統領選挙に勝った政党が、その後4年間、自動的に議会も支配する」という制度にはなっていません。
有権者は大統領と議会を、それぞれ別に選んでいるからです。
Unified Governmentとは
大統領の所属政党が、上院と下院でも多数派を占めている状態を、一般に「Unified Government(統一政府)」と呼びます。
例えば、
大統領 共和党
上院 共和党多数
下院 共和党多数
という状態です。
この状態では、大統領と議会多数派が同じ政党に属しているため、少なくとも政党構成だけを見れば、政策を進めるための政治的な条件は比較的整っています。
同じ政党なら、何でも通るわけではない
ただし、ここで第7章が重要になります。
「大統領と上下両院が同じ政党」だからといって、大統領の政策がすべて簡単に成立するわけではありません。
同じ民主党でも、議員によって政策スタンスは違います。
同じ共和党でも同じです。
財政政策
税制
外交
通商
エネルギー
社会政策
それぞれについて、党内で意見が割れることがあります。
さらに、法案の種類や議会手続きによって必要となる条件も異なります。
したがって、Unified Government=大統領が自由に政策を実行できる。ではありません。
より正確には、「大統領と議会多数派が同じ政党であるため、異なる政党が議会を支配している場合と比べて、政策を進める政治的条件が整いやすい」と考えるのがよいでしょう。
Divided Governmentとは
反対に、大統領の所属政党と、議会の一方または両方の多数派が異なる状態があります。
これを、「Divided Government(分割政府)」と呼びます。
日本では「ねじれ(ねじれ国会)」と表現されることもあります。
例えば
大統領 共和党
上院 共和党多数
下院 民主党多数
という状態です。
あるいは
大統領 民主党
上院 共和党多数
下院 共和党多数
という、大統領と議会が真っ向勝負!な場合もあります。
重要なのは、「大統領と議会の政治的な方向が一致していない」ということです。
「ねじれ」になると何が変わるのか
米国では、多くの政策を実現するために法律が必要です。
法律を成立させるためには、原則として下院と上院の双方を通過し、大統領の署名を得る必要があります。
そのため、大統領と議会多数派の政党が異なると、政策を進めるために相手党との交渉が必要になる場面が増えます。
大統領が望む政策を議会がそのまま認めるとは限りません。
議会側も、大統領が望まない法案や条件を提示する可能性があります。
すると、政策の修正・妥協・審議の長期化・法案の停滞といったことが起こりやすくなります。
これが、中間選挙によって大統領の政策遂行環境が変わる大きな理由です。
大統領の「最初の2年」と「後半の2年」
大統領の4年間を二つに分けて考えてみましょう。
大統領選挙
↓
就任
↓
最初の2年間
↓
中間選挙
↓
新しい議会構成
↓
残り2年間
となります。
大統領本人は同じです。
しかし、中間選挙を境に議会構成が変われば、最初の2年間と後半の2年間では、政策を実行するための条件が大きく変わる可能性があります。
ですから中間選挙は、「大統領を交代させる選挙」ではありませんが、「大統領の残り2年間の政策遂行力を左右する選挙」になり得るのです。
これが「中間審判」の本当の意味
中間選挙では、現職大統領の政策、景気、物価、雇用、外交などが選挙の争点になることがあります。
そのため、選挙結果は現政権に対する有権者の評価として解釈されることがあります。
しかし、「中間審判」という言葉を制度面から考えると、もう一段深い意味が見えてきます。
有権者は大統領本人を選び直しているわけではありません。
代わりに、「残り2年間、大統領がどのような議会と向き合うのか」を決めています。
大統領の所属政党に議会多数派を与えるのか?
反対党に議会の一部または全部を任せるのか?
その結果によって、大統領の政策遂行環境が変わります。
だから、中間選挙は大統領への政治的な「中間審判」として大きな意味を持つのです。
議席数だけでは、まだ分析は終わらない
ここで、第7章の内容をもう一度思い出してください。
選挙結果を見るとき
共和党 ○議席
民主党 ○議席
という数字は非常に重要です。
しかし、それだけでは政策の方向性までは完全に分かりません。
例えば共和党が多数派になったとしても、どのような共和党議員が増えたのか。
MAGA系なのか、財政保守なのか、外交政策ではどのような立場なのか、党内の政策的な重心はどちらへ動いたのか?を見る必要があります。
民主党についても同じです。
つまり中間選挙を見るときには、
第一段階:「どちらの党が多数派になったのか」
そして第二段階として、「その多数派の中身はどうなっているのか」
まで見ることで、初めて政策の方向性が見えてきます。
「選挙結果」と「政策結果」の間を見る
ここは、マーケットを分析するうえで非常に重要です。
選挙結果が出た瞬間、「共和党勝利だから、この政策」「民主党勝利だから、この市場反応」と単純に結びつけることはできません。
選挙結果と実際の政策の間には、いくつもの段階があります。
選挙結果
↓
上院・下院の勢力構成
↓
党内の政策的構成
↓
大統領との関係
↓
政策遂行力
↓
実際の政策
という流れです。
つまり、「選挙結果」と「政策結果」は同じではありません。
この間にある「政策遂行力」を見ることが重要なのです。
大統領への審判が、世界経済へつながる
そして、ここからが経済サイト、入門シリーズ!として重要なところです。
大統領と議会の関係が変われば、影響を受ける可能性があるのは国内政治だけではありません。
税制
政府支出
産業政策
エネルギー政策
通商政策
外交・安全保障政策
こうした政策の方向や実現可能性にも影響します。
米国は世界最大級の経済規模を持ち、ドルは国際金融システムの中心的な通貨です。
さらに、米国債、米国株、エネルギー政策、貿易政策、安全保障政策は世界経済と密接につながっています。
ですから「米国の中間選挙」という国内政治イベントが、世界の金融市場から注目されるのです。
中間選挙で見るべきもの
ここまでを整理すると、中間選挙を見るときに重要なのは「どちらの党が勝ったのか」だけではありません。
大統領の所属政党はどちらか
上院の多数派はどちらか
下院の多数派はどちらか
統一政府になったのか
分割政府になったのか
さらに、その議会を構成する議員の政策的な重心はどちらへ動いたのか
そして、「大統領の残り2年間の政策遂行力は強くなったのか、弱くなったのか」
まで見る必要があります。
ここまで分かれば、「中間選挙が大統領への審判になる」という言葉の意味も、単なる支持率の話ではなく、制度として理解できるようになります。
次は「政策」へ進む
ここまでで
選挙
↓
議会構成
↓
大統領の政策遂行力
までつながりました。
次に考えるのは、「では、その政策遂行力が変わると、経済の何が変わるのでしょうか」という問題です。
中間選挙で変わる可能性があるのは、政治の勢力図だけではありません。
その先には、財政政策、税制、産業政策、通商政策、外交・安全保障政策などがあります。
そして、それらが世界経済や金融市場へ波及していきます。
次章では、「選挙で変わるのは政治だけではない」という視点から、米国選挙と経済政策の接点を見ていきましょう。
第9章 選挙で変わるのは「政治」だけではない
ここから、選挙を経済へつなげる
ここまで、中間選挙によって大統領自身が交代するわけではなくても、上院や下院の構成が変わり、大統領の政策遂行力が変化する可能性があることを見てきました。
ここからは、もう一段先へ進みます。
なぜ、その変化を金融市場が気にするのでしょうか。
理由は、中間選挙によって変わる可能性があるのが、単なる「政治家の人数」だけではないからです。
その先に、
法律
税制
政府支出
産業政策
通商政策
そして財政政策
などがあります。
つまり、選挙結果は政治の世界だけで完結しません。
経済政策を通じて、実体経済や金融市場へつながっていきます。
選挙結果から政策までには「順番」がある
まず、構造を整理してみましょう。
選挙結果
↓
上院・下院の議会構成
↓
大統領の政策遂行力
↓
法律・税制・政府支出など
↓
経済政策
↓
実体経済
↓
金融市場
という流れです。
ここで大切なのは、選挙結果から株価や金利へ直接飛ばないことです。
例えば
「共和党が勝ったから株高」
「民主党が勝ったからドル安」
と単純に考えるのではありません。
その間に
「その選挙結果によって、どのような政策が実現しやすくなったのか」
という段階があります。
マーケットを考えるときには、この「政策」を間に入れて考える必要があります。
大統領は経済政策を一人で決めるわけではない
米国大統領は非常に大きな権限を持っています。
しかし、国内経済政策のすべてを大統領一人で自由に決められるわけではありません。
例えば、
税制を大きく変更したいとします
政府支出を増やしたいとします
新しい経済政策を法律として実施したいとします
こうした政策には、連邦議会が深く関わります。
そのため、「大統領が何をやりたいのか」だけを見るのでは不十分です。
同時に、「議会がそれを認めるのか」を見る必要があります。
ここで、中間選挙が重要になります。
選挙によって「できる政策」が変わる
例えば、大統領が大型の経済政策を掲げているとします。
しかし中間選挙によって、下院の多数派が反対党になったとしましょう。
すると、その政策をそのまま法律として成立させることが難しくなる可能性があります。
逆に、大統領の所属政党が上下両院で多数派を維持すれば、政策を進める政治的な条件は比較的整いやすくなります。
もちろん、第8章で説明したように、同じ政党だから何でも成立するわけではありません。
党内にも異なる政策スタンスがあります。
それでも「議会の構成によって、大統領が実現できる政策の範囲が変わる」という基本構造は非常に重要です。
経済政策には「二つの大きな柱」がある
ここで、米国のマクロ経済政策を大きく二つに分けてみます。
一つは「金融政策(Monetary Policy)」です。
もう一つは、「財政政策(Fiscal Policy)」です。
この二つは、米国経済を政策面から見るうえで非常に重要な「両輪」です。
金融政策を担うのはFRB
金融政策を担うのが、FRB(Federal Reserve System:米連邦準備制度)です。
代表的なものとして、
政策金利
QE(量的緩和)
QT(量的引き締め)
金融システムへの流動性供給。
などがあります。
FRBは、物価の安定や最大雇用などの法定目標を踏まえながら、金融政策を運営します。
経済ニュースでは、「FRBは利下げするのか」「政策金利を据え置くのか」「QTをどうするのか」といった話題が非常に大きく取り上げられます。
そのため、米国経済を見るときにFRBへ注目することは非常に重要です。
しかし、FRBだけ見ても足りない
ここで今回の記事の重要なポイントがあります。
FRBを理解しただけでは、「米国のマクロ経済政策全体」を理解したことにはなりません。
なぜなら、FRBが担当するのは基本的に金融政策だからです。
米国にはもう一つ、「財政政策」という大きな政策があります。
財政政策には「大統領と議会」が深く関わる
財政政策とは、政府の歳入や歳出などを通じて経済へ影響を与える政策です。
例えば、
税制
政府支出
公共投資
各種政策への予算
などがあります。
そして、こうした財政政策を動かすときには、大統領と連邦議会の両方が重要になります。
非常に大きく(大雑把に)整理すると、
金融政策=FRB
財政政策=大統領+連邦議会
と考えると、米国のマクロ経済政策の構造が見えやすくなります。
「金融政策」と「財政政策」は別物
ここは初心者が混同しやすいので、はっきり分けておきましょう。
FRBが政策金利を上げたり下げたりすることは、金融政策です。
政府が税制を変更したり、政府支出を増減させたりすることは、財政政策です。
例えば、景気が悪くなったとします。
FRBが利下げを行い、金融環境を緩和する=これは金融政策です。
一方、政府が景気対策として支出を増やしたり、税制を変更したりする=こちらは財政政策です。
どちらも景気に影響しますが、「誰が決めるのか」「どのような仕組みで実施するのか」が違います。
米国マクロ政策を見る「二つの車輪」
ここまでを一度、非常にシンプルに整理してみましょう。
米国経済の金融政策は2つあり
FRB+財政政策(金融政策)&大統領+議会(財政政策)という構造です。
車に例えるなら、金融政策だけでも、財政政策だけでも、米国のマクロ経済政策全体を見るには不十分です。
二つの車輪がどちらへ向いているのかを見る必要があります。
二つの政策が同じ方向を向くとは限らない
そして、この二つは必ずしも同じ方向へ動くとは限りません(ココがややこしい所です)
例えば政府が、
減税
政府支出の拡大
大型投資
などによって景気を刺激する方向へ動いたとします。
一方でFRBが
「インフレがまだ高い」と判断して金融引き締めを続けることもあり得ます。
つまり、
財政政策はアクセル方向
金融政策はブレーキ方向
という組み合わせも起こり得ます。
逆に、政府が財政支出を抑える一方で、FRBが金融緩和を進めることも考えられます。
米国経済を理解するときには、「FRBが何をしているのか」だけではなく、「政府と議会が何をしようとしているのか」も同時に見る必要があり、向いている方向性が同方向に向いているのか?違う方向を向いているのか?をよく精査する必要があります。
ここで中間選挙が財政政策につながる
では、なぜ中間選挙がマクロ経済と関係するのでしょうか?
ここまでの構造をつなげると答えが見えてきます。
中間選挙
↓
上院・下院の構成が変わる
↓
大統領の政策遂行力が変わる
↓
税制・政府支出などの実現可能性が変わる
↓
財政政策の方向性が変わる可能性
という流れです。
つまり、中間選挙はFRBの政策金利を直接決める選挙ではありません。
しかし、「米国のもう一つの大きな政策である財政政策」を動かす政治的な環境を変える可能性があります。
だから金融市場は注目するのです。
財政政策だけではない
さらに、選挙によって影響を受ける可能性があるのは財政政策だけではありません。
例えば、
通商政策
エネルギー政策
産業政策
規制政策
外交・安全保障政策
などにも、大統領と議会の力関係が関係します。
関税
半導体
エネルギー
国防
経済制裁
海外支援
こうした政策は、米国国内だけでなく、世界経済や企業活動にも影響します。
つまり米国中間選挙を見るということは、「米国内の政治イベントを見る」だけではありません。
その後の米国の政策方向を考えることでもあるのです。
マーケットは「勝敗」より、その先を見る
ここで金融市場の視点へ戻りましょう。
市場参加者が知りたいのは、「共和党が何議席取った」「民主党が何議席取った」という数字だけではありません。
本当に知りたいのは
その結果によって、どの政策が実現しやすくなったのか?
どの政策が難しくなったのか?
財政政策は拡張方向なのか?
抑制方向なのか?
通商政策は変わるのか?
エネルギー政策は変わるのか?
等の、その先です。
そして、その政策変化を
企業業績
インフレ
景気
金利
国債
為替
へつなげて考える訳です。
「FRBだけを見ればよい」ではない
ここまで読むと、なぜ経済を扱う本記事で米国選挙制度を詳しく説明してきたのかが見えてくると思います。
金融政策を理解するためには、FRBを理解する必要があります。
しかし、米国の経済政策全体を理解するためには、それだけでは足りません。
財政政策を動かす
大統領
上院
下院
そして、それらを選ぶ選挙制度
ここまで理解する必要があります。
つまり、FRBを見る同時に、大統領と議会を見る。
この二つを組み合わせて初めて、米国のマクロ経済政策をより立体的に見ることができます。
ここでは「財政政策の入口」まで
ただし、本章では財政政策そのものを詳しく説明することはしません。
予算
財政赤字
政府債務
国債発行
債務上限
政府機関閉鎖
こうした問題まで詳しく入り始めると、それだけで一つの大きな入門書になります。
本記事で重要なのは、「なぜ選挙結果が財政政策とつながるのか」を理解することです。
財政政策そのものの仕組みについては、今後執筆予定の「初心者でもわかる!米国財政政策入門」で改めて詳しく見ていきます。
まとめ
最後に、本章の構造をもう一度整理します。
選挙結果
↓
議会構成
↓
大統領の政策遂行力
↓
法律・税制・政府支出など
↓
財政政策を含む経済政策
↓
景気・物価・企業活動
↓
金融市場
です。
そして米国のマクロ経済政策を見るときには
金融政策=FRB
財政政策=大統領+議会
という二つの大きな柱があります。
ここまで理解すれば、「なぜ中間選挙のニュースを、株式市場や債券市場が気にするのか」という疑問への答えがかなり見えてきます。
次章では、この「金融政策」と「財政政策」という二つの車輪を、もう少し整理して比較してみましょう。
第10章 金融政策と財政政策──米国経済を動かす二つの車輪
米国経済を見るときは「二つの政策」を分ける
前章では、米国のマクロ経済政策には大きく分けて、金融政策と財政政策という二つの柱があることを確認しました。
ここでは、この二つをもう少し丁寧に整理していきます。
初心者のうちは、どちらも「政府が経済を動かす政策」のように見えるかもしれません。
しかし実際には
誰が決めるのか?
何を動かすのか?
どのような経路で経済へ影響するのか?
が異なります。
そして今回の米国選挙を理解するためには、この違いを知っておくことが非常に重要です。
金融政策を担うのはFRB
まず金融政策です。
米国の金融政策を担うのが、FRB(Federal Reserve System:米連邦準備制度)です。
その中でも、政策金利などの重要な金融政策を決める中心的な会合がFOMC(Federal Open Market Committee:連邦公開市場委員会)です。
筆者注:初心者でもわかる!FRB入門 参照
ニュースで、「FRBが利上げした」「FRBが利下げした」「FOMCで金利を据え置いた」と報道されるのは、この金融政策の話です。
金融政策では何を動かすのか
前章でも書いた通り、金融政策の代表的な手段には、
政策金利
QE(量的緩和)
QT(量的引き締め)
などがあります。
非常に大きく整理すると、
FRB
↓
政策金利・QE・QT
↓
市場の金利や資金調達環境
↓
企業・家計・金融市場
という流れで経済へ影響していきます。
政策金利とは何か
FRBが政策金利を引き上げると、市場のさまざまな金利に上昇方向の圧力がかかりやすくなります。
すると、
住宅ローン
企業融資
各種借入
などの金利にも影響が広がります。
お金を借りるコストが高くなれば、企業の投資や家計の消費を抑える方向に働きやすくなります。
反対に政策金利を引き下げれば、資金調達コストを下げ、経済活動を支える方向に働くことがあります。
非常に単純化すると、
利上げ=経済にブレーキをかける方向
利下げ=経済を支える方向
と考えると、最初は理解しやすいでしょう。
もちろん、実際の金融市場では景気見通しやインフレ期待など多くの要因が絡むため、必ずこの通りに動くわけではありません。
QE・QTとは何か
FRBは政策金利の調整に加え、必要に応じてQE(量的緩和)やQT(量的引き締め)など、バランスシートを通じた金融政策も行います。
今は「そういう単語もあるんだね」位で大丈夫です。
本記事では金融政策の詳細には踏み込まず、選挙によって直接変化しやすい「財政政策」との違いを中心に見ていきます。
「財政政策」とは何か
次に財政政策です。
財政政策を非常に簡単に説明すると、
政府が「どれだけ税金などを集め」「どこへ」「どれだけお金を使うのか」を通じて経済へ影響を与える政策です。
代表的なものとして、
税制
政府支出
社会保障
公共投資
国防費
産業支援
各種補助金
などがあります。
この財政政策では、FRBではなく「大統領と連邦議会」が重要になります。
なぜ大統領だけでは決められないのか
ここが、今回選挙制度を詳しく学んできた理由です。
大統領が、「減税したい」「政府支出を増やしたい」「新しい産業支援策を実施したい」と考えても、それだけで大規模な財政政策が自動的に実現するわけではありません。
法律や予算には連邦議会が深く関わります。
つまり、大統領+上院+下院という政治構造を見なければ、財政政策の実現可能性は分からないのです。
そして、この3者は全て「選挙で選出される」という事です。
ココが、大統領からの指名、連銀総裁からなるFRB(FOMC)とは大きく異なるポイントになります。
財政政策の基本的な流れ
非常に大きく整理すると、
大統領+議会
↓
税制
歳出
予算
↓
政府の収入と支出
↓
景気・企業・家計
↓
財政赤字や国債発行などにも波及
という構造があります。
例えば、政府が大規模な減税を行えば、家計や企業の手元に残る資金が増える可能性があります。
政府支出を増やせば、対象となる産業や地域へ需要が生まれる可能性があります。
一方で、税収より支出が大きければ、財政赤字が拡大する可能性もあります。
そして財政赤字を補うための資金調達には、米国債が関係してきます。
ただし、この仕組みを詳しく説明し始めると「米国財政政策入門」の領域になります。
本章では、財政政策には大統領と議会が深く関わるという構造まで理解しておきましょう。
そして、その議員を選ぶのが選挙だという事です。
金融政策と財政政策を比較してみよう
ここで、一度表に整理します。
| 項目 | 金融政策 | 財政政策 |
|---|---|---|
| 主な担い手 | FRB・FOMC | 大統領・連邦議会 |
| 主な手段 | 政策金利、QE、QTなど | 税制、歳出、予算など |
| 主に動かすもの | 金利・金融環境・流動性 | 政府の収入・支出 |
| 経済への代表的な経路 | 借入コスト、金融市場、信用環境 | 需要、所得、政府支出、税負担 |
| 選挙との直接的な関係 | FRBは選挙で選ばれない | 大統領・議員が選挙で選ばれる |
| 中間選挙の影響 | 直接FRBを選ぶわけではない | 議会構成が変わり、政策遂行環境が変化する可能性 |
この表の最後の行が、今回最も重要です。
なぜ中間選挙でFRBは変わらないのか
FRBの議長やFOMC参加者を、中間選挙で直接選ぶわけではありません。
筆者注:初心者でもわかる!連邦準備制度理事会/米国中央銀行(FRB)入門/第五章 ■ 議長・理事はどう選ばれる?参照
したがって、
「共和党が中間選挙で勝ったから政策金利が上がる」
「民主党が勝ったからFRBが利下げする」
という直接的な関係ではありません。
FRBは、物価や雇用などの経済状況を見ながら金融政策を判断します。
一方、中間選挙で直接変化する可能性があるのは、大統領と議会の政治的な力関係です。
つまり、財政政策側に大きく関係する選挙なのです。
しかし金融政策と財政政策は互いに無関係ではない
ここが少し面白いところです。
金融政策と財政政策は、それぞれ別の主体が決めます。
しかし、経済の中では互いに影響します。
例えば、政府が大規模な財政支出を行ったとします。
需要が強くなり、物価上昇圧力が高まれば、FRBがインフレを警戒する可能性があります。
反対に、政府が財政を強く引き締め、景気が弱くなれば、FRBの金融政策判断にも間接的な影響を与える可能性があります。
つまり、金融政策と財政政策は「別々に決める」けれど、同じ米国経済の中で動くため「互いの影響から完全には独立できない」という関係です。
これが先に書いた「同じ方向に向いているか?否か?」の部分です。
アクセルとブレーキが別の人にある
初心者向けに少し例えてみましょう。
米国経済という車があるとします。
FRBは、金融面からアクセルやブレーキを調整します。
政府と議会は、税金や政府支出という別の方法でアクセルやブレーキを調整します。
問題は、この二つを同じ人が操作しているわけではないということです。
例えば、
政府・議会→ 財政を拡張して景気を押し上げたい
一方、FRB→ インフレを抑えるため金融環境を引き締めたい
ということもあります。
片方がアクセル。
もう片方がブレーキ。
という状態です。
逆方向になる場合もあります。
だから米国経済を見るときには、「FRBは何をしているか」と「政府・議会は何をしているか」を同時に見る必要があります。
ここで選挙制度が経済分析に戻ってくる
第Ⅰ部で
大統領選挙
中間選挙
上院
下院
予備選挙
政党内部の政策スタンス
を、長く説明してきました。
ここでようやく、それらが経済分析へ戻ってきます。
選挙
↓
大統領・議員を選ぶ
↓
議会構成が決まる
↓
大統領の政策遂行力が変わる
↓
財政政策の実現可能性が変化する
↓
景気・物価・国債・市場へ波及する
という流れです。
選挙制度を学んできたのは、単に米国政治に詳しくなるためではありません。
財政政策を誰が決め、どのような政治環境で実行されるのかを理解するためでもあるのです。
選挙結果を見るときの「二つの質問」
ここまで理解したら、中間選挙の結果を見るときに二つの質問をしてみてください。
一つ目は、「FRBは今、金融政策をどちらへ動かしているのか」です。
利上げ方向なのか?
利下げ方向なのか?
QE・QTはどうなっているのか?
二つ目は、「選挙結果によって、政府と議会は財政政策をどちらへ動かしやすくなったのか」です。
この二つを重ねることで、米国のマクロ経済政策全体の方向性が見えやすくなります。
FRBは選挙で選ばれない。しかし政治と無関係でもない
ここで、金融政策と財政政策にはもう一つ重要な違いがあります。
財政政策を担う大統領や連邦議会議員は、有権者による選挙を通じて選ばれます。
一方、FRBの理事や議長を、国民が選挙で直接選ぶことはありません。
FRB理事は
大統領が指名
↓
上院 銀行・住宅・都市問題委員会(Senate Committee on Banking, Housing, and Urban Affairs)で公聴会・審査
↓
委員会で採決
↓
上院本会議で承認
という手続きを経て就任します。
FRB議長についても、理事の中から大統領が指名し、上院の承認を受けます。
つまり、財政政策を担う政治家=選挙によって選ばれる
金融政策を担うFRB=選挙で直接選ばれるわけではないが、大統領の指名と上院の承認という民主的な政治制度を通じて人事が行われる
という違いがあります。
「FRBは政治から完全に切り離されている」わけではない
ここは非常に重要です。
大統領がFRB議長や理事を指名するからといって、大統領がFRBの政策金利を決めるわけではありません。
FRBには金融政策上の独立性があります。
一度就任したFRBの政策担当者は、大統領から「金利を下げなさい」「金利を上げなさい」と指示されて金融政策を決める仕組みではありません。
つまり、人事の入口には大統領と上院が関与する。
しかし、金融政策の判断はFRBが独立して行う。
この二つを分けて考える必要があります。
ここでも選挙と金融政策は完全には無関係ではない
そして今回の記事との接点がここです。
中間選挙ではFRB議長を選びません。
しかし、上院議員を選びます。
そしてFRB理事や議長の承認には、その上院が関与します。
したがって
選挙
↓
上院の構成
↓
FRB人事の承認環境
という間接的なつながりは存在します。
ただし、
選挙結果
↓
FRBの金融政策変更
と直接つながるわけではありません。
この違いは明確にしておく必要があります。
ここから先は「市場」に接続する
本章では、
金融政策=FRB
財政政策=大統領+議会
という二つの車輪を整理しました。
そして中間選挙によって変わるのは、大統領と議会を中心とした政治的な力関係です。
そのため、中間選挙は特に財政政策やその他の政府政策の実現可能性を考えるうえで重要になります。
では、この政策の変化を金融市場はどのように評価するのでしょうか。
次章では、
選挙結果
↓
議会構成
↓
政策の方向性
↓
株式・債券・為替・コモディティ
という、この記事のもう一つの核心となる「マーケットへの伝わり方」を見ていきます。
第11章 選挙結果はマーケットへどう伝わるのか
選挙結果から株価へ直接つながるわけではない
ここまで、米国の選挙制度から、金融政策と財政政策の違いまでを見てきました。
ここからは、それらを金融市場へつなげます。
ニュースでは、中間選挙の結果が判明すると、「共和党が下院を獲得」「民主党が上院多数派を維持」「ねじれ議会へ」といった見出しが並びます。
そして、その直後から株式、債券、為替などの市場反応が報道されます。
すると
選挙結果
↓
株高・株安
という直接的な関係があるように見えるかもしれません。
しかし、実際にはその間に重要な段階があります。
選挙結果
↓
上下両院の勢力構成
↓
大統領の政策遂行力
↓
財政政策などの方向性
↓
景気・インフレ・金利への影響
↓
株式・債券・為替・コモディティ
という流れです。
市場が本当に見ているのは、選挙そのものではありません。
「選挙結果によって、これから米国の政策と経済がどう変わるのか」を見ています。
最初に見るのは「上院と下院」
選挙結果が出たら、最初に確認するのは上下両院の勢力構成です。
大統領の所属政党
上院の多数派
下院の多数派。
この三つを並べます。
例えば、
大統領 共和党
上院 共和党多数
下院 共和党多数
であれば、前章までに説明したUnified Government(統一政府)です。
一方、
大統領 共和党
上院 共和党多数
下院 民主党多数
となればDivided Government(分割政府)、いわゆる「ねじれ」です。
ここで初めて、「大統領が残りの任期で政策をどの程度進められるのか」を考えることができます。
なぜ上下両院を見る必要があるのか
財政政策を考えるうえで、連邦議会は非常に大きな権限を持っています。
米国憲法上、課税、借入、歳出などについて議会には重要な権限が与えられています。特に連邦政府の支出については、議会の「Power of the Purse(財布の権限)」が制度の中心にあります。
したがって、大統領が経済政策を発表したからといって、「その政策がそのまま実現する」とは限りません。
市場は
大統領は何をしたいのか
議会はそれを認めるのか
修正されるのか
成立する可能性はどの程度あるのか
まで考えます。
つまり選挙後に市場が再評価しているのは、「政策の内容」だけでなく、「政策の実現可能性」でもあるのです。
選挙結果によって「政策遂行力」が変わる
例えば、大統領が大型減税を掲げていたとします。
同じ政党が上下両院でも多数派を確保した場合、その政策を実現する政治的な条件は比較的整いやすくなります。
反対に、下院または上院を反対党が握れば、政策の修正や妥協が必要になる可能性があります。
場合によっては、政策そのものが進まなくなることもあります。
ここで重要なのは
Unified Government=政策が必ず成立する
Divided Government=何もできない
という意味ではないことです。
同じ政党でも意見は割れますし、ねじれ議会でも超党派で政策が成立することがあります。
したがって市場が考えるべきなのは、「できる・できない」という二択ではなく、「その政策が実現する確率は、選挙前と比べてどう変化したのか」です。
次に見るのが「財政政策」
議会構成を確認したら、次は政策です。
例えば
減税を拡大するのか
政府支出を増やすのか
支出削減を進めるのか
産業支援を拡大するのか
国防支出を増やすのか
といった政策を考えます。
ここから財政政策へつながります。
米国では、連邦政府の課税・借入・歳出について議会が大きな権限を持っており、大統領の予算提案だけで財政政策が決まるわけではありません。
つまり、「大統領が何を言っているのか」だけでなく、「その議会構成で実際に何が成立し得るのか」を見る必要があります。
財政政策から「景気」へ
ここから経済へ伝わっていきます。
例えば、減税や政府支出の拡大によって民間需要や政府需要が強くなれば、景気を押し上げる方向に作用する可能性があります。
企業にとって有利な税制変更や産業支援策であれば、対象企業の利益見通しにも影響するでしょう。
逆に、政府支出の削減や増税などによって需要が抑えられれば、景気には下押し方向の力が働く可能性があります。
ただし
財政拡張=必ず景気上昇
財政緊縮=必ず景気後退
という単純な関係ではありません。
その時点の景気、家計や企業の行動、金融環境、政策規模などによって結果は変わります。
市場は、その時点の経済状況と政策を組み合わせて評価します。
次に「インフレ」へ
財政政策によって需要が強くなれば、インフレ圧力が高まる可能性があります。
特に、すでに経済が強く、労働市場が逼迫し、物価上昇率も高い局面で追加的な需要刺激が行われれば、市場はインフレへの警戒を強めることがあります。
逆に景気が弱い局面では、同じ財政支出でも市場の評価が変わる可能性があります。
つまり政策そのものだけではなく、「どの経済環境で、その政策を実施するのか」が重要です。
世論調査によっては、8割以上の人が投票先を決めるのに「日々の経済は非常に重要」へチェックを入れています。
インフレ対策は、選挙でも非常に重要なポイントになります。
そして「金利」へ
インフレ見通しや財政見通しが変われば、債券市場も反応します。
例えば市場が、
景気が強くなる
インフレ圧力が強まる
財政赤字が拡大する
国債発行が増える可能性がある
と考えれば、米国債利回りに上昇圧力がかかる場合があります。
反対に、
景気が弱くなる
インフレ圧力が低下する
という見方が強まれば、金利には低下方向の力が働くことがあります。
ここで、財政政策と債券市場がつながります。
そしてFRB(金融政策)を見る
さらに重要なのが、第10章で説明した金融政策との関係です。
政府と議会が景気を強く刺激する政策を進めた結果、インフレ圧力が高まると市場が判断した場合、「FRBは利下げしにくくなるのではないか」「高金利を長く維持するのではないか」という金融政策の見通しまで変わる可能性があります。
逆に、財政面から景気への下押し圧力が強まれば、金融政策への見方が変化することもあります。
ここで、財政政策と金融政策という二つの車輪が再びつながります。
株式市場にはどう伝わるのか
株式市場では、選挙結果によって企業利益や金利環境がどう変化するのかが重要になります。
例えば、
法人税
規制
政府支出
産業支援
エネルギー政策
通商政策
などは、企業によって影響が異なります。
ある政策が銀行に有利でも、別の産業には不利かもしれません。
エネルギー政策の変更が石油会社には追い風でも、エネルギーコストを多く負担する企業には逆風になることもあります。
さらに財政拡張によって景気が強くなることは企業利益にはプラスでも、同時に長期金利が大きく上昇すれば、株式のバリュエーションには逆風になる可能性があります。
ですから、「共和党勝利=株高」「民主党勝利=株安」のような固定された公式はありません。
債券市場にはどう伝わるのか
債券市場では
景気
インフレ
FRB
財政赤字
国債発行
などが重要になります。
米国議会は課税・歳出だけでなく、連邦政府の借入についても憲法上の権限を持っています。
そのため、選挙結果によって財政政策の方向が変われば、
将来の財政赤字はどうなるのか?
国債発行はどうなるのか
インフレはどうなるのか?
FRBはどう反応するのか?
という複数の経路から米国債市場へ影響が伝わります。
ここは、株式市場以上に「財政政策との接続」が見えやすい部分です。
為替市場にはどう伝わるのか
為替、とりわけドルを見る場合には、さらに複数の要素を組み合わせます。
米国金利
他国との金利差
景気見通し
インフレ
FRBの金融政策
財政政策
リスク回避
などです。
例えば財政拡張によって米金利が上昇し、他国との金利差が広がれば、ドル高方向の材料になる場合があります。
しかし、財政悪化そのものへの懸念が強くなった場合や、他国の金融政策が同時に変化した場合には、反応が異なる可能性があります。
したがって為替も、「選挙結果だけを見て方向を決める」ことはできません。
コモディティにはどう伝わるのか
コモディティも無関係ではありません。
原油であれば、
米国のエネルギー政策
外交・安全保障政策
制裁
世界景気
ドル
などが関係します。
ゴールドであれば、
金利(ゴールドは金利を生まない商品なので、値上がり率(値下がり率)>金利だと有利となる)
ドル
インフレ期待
財政への懸念
地政学リスク(有事の時のドル・ゴールド。但し、小規模の場合 日本円・スイスフランが影響を受ける)
などが重要になります。
銅などの工業用金属では、米国だけでなく世界景気や産業政策、インフラ投資なども関係します。
つまりコモディティ市場でも、選挙結果そのものではなく、「選挙によって何の政策が変わるのか」を見る必要があります。
四つの市場を同時に見る
ここまでを整理すると、選挙結果は最終的に
株式
債券
為替
コモディティ
という複数の市場へ伝わります。
しかも、それぞれが別々に動いているわけではありません。
例えば
財政拡張期待
↓
景気期待上昇
↓
インフレ期待上昇
↓
米国債利回り上昇
↓
ドルへ影響
↓
株式のバリュエーションへ影響
↓
金やその他コモディティにも影響
というように、一つの政策変化が複数市場へ連鎖していくことがあります。
ですから、選挙後のマーケットを理解するには一つの市場だけを見るのではなく、複数市場の整合性を確認することが重要になります。
そして「どんな共和党」「どんな民主党」なの(重要)
ここで、第7章へ戻ります。
選挙結果が
共和党 ○議席
民主党 ○議席
と発表されたとしても、それだけでは分析は終わりません。
次に見るべきなのは、「どんな共和党議員が増えたのか」「どんな民主党議員が増えたのか」です。
例えば、同じ共和党でも
財政赤字を強く問題視する議員
減税を重視する議員
関税を重視する議員
海外への関与を重視する議員
海外関与に慎重な議員
では、政策への影響が同じとは限りません。
民主党でも、
政府支出を積極的に活用したい議員
財政とのバランスを重視する議員
環境政策を重視する議員
産業政策を重視する議員
などによって、政策の優先順位は変わります。
議席数の「中身」を見る
ここまで来ると、第5章で予備選挙を詳しく説明した理由もつながります。
予備選挙
↓
どんな候補者を本選挙へ出すのか
↓
本選挙
↓
どのような政策に重点を置いている議員が当選したのか
↓
議会内部の政策的な重心がどこに決まったのか
↓
実際の政策
という流れです。
つまり予備選挙で始まった候補者の「選別」が、最終的には経済政策までつながる可能性があります。ですから、例えばですが「共和党が勝った」というだけでは足りません。
「どんな共和党が勝ったのか」まで見る。
これは、民主党も同じです。
これが、単純な赤と青だけでは米国政治を読めない理由です。
直近の中間選挙 2026年11月3日に何をすればよいのか
ここで、序章で提示した本記事の使い方に戻りましょう。
2026年11月3日の中間選挙結果が出たとします。
そのとき、いきなり、「株は上がるのか」「ドルは買いなのか」と考える必要はありません。
まず
選挙結果
↓
上下両院の勢力構成
↓
議会内部の政策的な重心
↓
大統領の政策遂行力
↓
実現可能性が高まった政策・低下した政策
↓
財政政策・その他の経済政策
↓
景気・インフレ
↓
金利・FRBへの影響
↓
株式・債券・為替・コモディティ
という順番で考えます。
これなら、どの政党が勝っても同じ分析方法を使えます。
「答え」を覚えるのではなく「構造」を使う
この章で最も大切なのは、「共和党なら株高」「民主党なら債券高」といった答えを覚えることではありません。
政治環境も経済環境も毎回違います
インフレ率も違います
政策金利も違います
景気も違います
財政状況も違います
候補者の政策も違います
だから、同じ選挙結果でも市場の反応が毎回同じになるとは限りません。
重要なのは
選挙
↓
政治
↓
政策
↓
経済
↓
市場
という構造を理解しておくことです。
この構造が分かっていれば、2026年だけではありません。
2028年
2030年
………
その先の米国選挙でも、同じ考え方を使うことができます。
選挙結果は「分析のスタート地点」
中間選挙の結果は、マーケット分析の答えではありません。
むしろ、「ここから何が変わるのか」を考えるスタート地点です。
どちらの党が勝ったのか
上下両院はどうなったのか
どのような議員が増えたのか
大統領の政策遂行力はどう変わったのか
財政政策はどちらへ向かうのか
景気とインフレにどう影響するのか
FRBの金融政策と整合するのか、それとも逆方向なのか
そして最後に、
株式
債券
為替
コモディティ
が、その政策変化をどのように織り込んでいるのかを確認します。
選挙結果そのものを相場材料として見るのではなく、その背後にある政策と経済の構造を見る。
これが、米国中間選挙をマーケットへつなげて考える基本になります。
第12章 選挙結果をどう読むのか
選挙結果は「答え」ではなく、分析の材料
ここまで、米国の選挙制度から、議会、大統領、金融政策、財政政策、そしてマーケットへの波及までを順番に見てきました。
では、実際に選挙結果が出たとき、この記事で学んだ知識をどう使えばよいのでしょうか。
本章では、特定の選挙について「どちらの党が勝つ」「株価はこう動く」と予想することはしません。代わりに、「選挙結果が出たら、何を、どの順番で確認すればよいのか」という分析の手順を作ります。
この手順を覚えておけば、特定の選挙だけではなく、その後の大統領選挙や中間選挙でも繰り返し使うことができます。
まず「市場が上がった・下がった」から考えない
選挙直後には、さまざまなニュースが流れます。
「共和党が躍進」
「民主党が議席を維持」
「株価上昇」
「米国債利回り上昇」
「ドル上昇」
こうした見出しを見ると、すぐに「共和党だから株高なのか」「民主党だから債券高なのか」と答えを作りたくなります。
しかし、本記事では逆の順番で考えます。
先に市場の答えを決めるのではありません。
選挙結果を確認し
政治構造を確認し
政策への影響を考え
経済への波及を考え
最後に市場を見る。
この順番です。
① 下院はどちらが多数派になったのか
最初に確認するのは下院です。
下院は2年ごとに全435議席が改選されます。
そのため、中間選挙では議会の勢力構成が大きく変化する可能性があります。
まず、
共和党が多数派なのか
民主党が多数派なのか
を確認します。
ただし、単に過半数を取ったかどうかだけではありません。
どの程度の議席差があるのかも重要です。
圧倒的な多数なのか
数議席しか差がないのか
多数派であることは同じでも、党内から少数の造反者が出ただけで法案成立が難しくなるような僅差の多数派と、大きな議席差を持つ多数派では、政策遂行の安定性が違います。
したがって、「下院はどちらが取った?」だけではなく、「どのくらいの差で取った?」まで確認します。
② 上院はどちらが多数派になったのか
次に上院です。
上院は100議席で、2年ごとに約3分の1が改選されます。
ここでも、
共和党多数なのか。
民主党多数なのか。
そして、議席差はどの程度になったのか。
を確認します。
上院には、法案審議だけでなく、第10章で触れたFRB理事や議長を含む大統領指名人事の承認など、下院とは異なる重要な役割があります。
そのため、
下院だけ共和党
上院だけ民主党
という結果と
上下両院とも共和党
では、同じ「共和党が議席を増やした」というニュースでも意味が違います。
③ 大統領と議会は同じ方向なのか
上下両院を確認したら、次に大統領を加えます。
ここで第8章で学んだ、Unified Government(統一政府)と Divided Government(分割政府)を使います。
例えば、
大統領 共和党
上院 共和党
下院 共和党
なら、統一政府です。
一方、
大統領 共和党
上院 共和党
下院 民主党
なら、分割政府です。
重要なのは、勝った・負けたではなく、
大統領
+
上院
+
下院
という三つの組み合わせを見ることです。
ここまで確認すると、大統領が今後どのような政治環境で政策を進めることになるのか、その基本形が見えてきます。
④ 党内の構成はどう変化したのか
ここから一段深く分析します。
第7章で学んだ、「民主党 vs 共和党だけでは読めない」という考え方を使います。
例えば共和党が議席を増やしたとします。
そこで終わりではありません。
どのような共和党議員が増えたのでしょうか。
MAGA系なのか
保守本流なのか
財政保守なのか
外交政策ではどのような立場なのか。
民主党でも同じです。
進歩派が増えたのか
中道派が増えたのか
党主流派の影響力はどうなったのか
もちろん、こうした分類には重なりがあり、すべての議員をきれいに分類できるわけではありません。
それでも、「議席の色」だけでなく、「議席の中身」を見ることは重要です。
予備選挙の結果もここで生きてくる
さらに詳しく見るなら、本選挙だけでなく、その前の予備選挙まで振り返ります。
第5章で説明したように、予備選挙では、「誰を候補者として出すのか」と同時に、「どのような考え方を持つ候補者を出すのか」も選ばれています。
つまり、党内構成の変化は本選挙の日に突然始まったものではありません。
その前の予備選挙から、「どんなロバ」「どんなゾウ」を議会へ送り出すのかという選択が始まっていたのです。
⑤ 大統領の政策遂行力は強くなったか、弱くなったか
ここまで確認したら、初めて大統領の政策遂行力を考えます。
選挙前と比較して、
強くなったのか
弱くなったのか
大きく変わらないのか
を判断します。
例えば大統領の所属政党が議席を増やし、上下両院で安定した多数を確保したのであれば、少なくとも政治的には政策を進めやすくなる可能性があります。
反対に、反対党が下院または上院の多数派を取れば、大統領は相手党との交渉や妥協を求められる場面が増える可能性があります。
ただし、
統一政府=何でもできる
分割政府=何もできない
ではありません。
第7章で見た党内対立もあります。
したがって、「大統領と議会の色が同じか」だけでなく、「その議会で、大統領の政策に十分な支持を集められるのか」まで考えます。
⑥ 財政政策はどちらへ向かいやすいか
ここから政治分析を経済分析へ変換します。
第9章・第10章で学んだ、
金融政策=FRB
財政政策=大統領+議会
という二つの車輪を思い出してください。
選挙で直接変化する可能性があるのは、主として後者の政治環境です。
そこで、
減税は進みやすくなったのか
増税は進みやすくなったのか
政府支出は拡大しそうなのか
抑制されそうなのか
産業支援はどうなるのか
国防支出はどうなるのか
などを確認します。
ここで大切なのは、「共和党だから財政政策はこうなる」「民主党だからこうなる」と機械的に判断しないことです。
第④段階で確認した「党内の構成」をここで使います。
⑦ 政策から経済へ変換する
財政政策の方向が見えてきたら、次は経済への影響を考えます。
例えば、財政拡張方向の政策が実現しやすくなったとしましょう。
そこから、
需要は強くなるのか
景気は押し上げられるのか
インフレ圧力は強くなるのか
財政赤字はどうなるのか
国債発行はどうなるのか
と考えます。
さらに、「現在のFRBの金融政策と、この財政政策は同じ方向なのか」を確認します。
例えば、
財政政策→ 景気刺激方向
FRB→ 金融引き締め方向
であれば、二つの車輪が逆方向を向いています。
ここまで来れば、単なる選挙ニュースではなく、マクロ経済分析になっています。
⑧ 株式・債券・為替・コモディティへつなげる
最後にマーケットへ進みます。
ここで初めて、
株式
債券
為替
コモディティ
を考えます。
重要なのは、四つを別々に見るのではなく、同じ政策シナリオから考えることです。
株式を見る
株式では、
企業利益
法人税
政府支出
規制
景気
金利
などへの影響を考えます。
財政政策によって景気が強くなれば企業利益には追い風になる可能性があります。
しかし同時にインフレや金利が上昇すれば、株式には逆風になる場合もあります。
さらに、政策によって恩恵を受ける業種と負担が増える業種も違います。
したがって「株式市場全体」だけでなく、必要に応じてセクターも見ます。
債券を見る
債券では、
景気
インフレ
FRB
財政赤字
国債発行
を考えます。
例えば財政拡張によって、
景気が強くなる
インフレ圧力が高まる
国債発行が増える
という見方が強まれば、米国債利回りには上昇方向の力が働く可能性があります。
ただし、景気悪化やリスク回避など別の力が同時に働けば結果は変わります。
為替を見る
為替では、
米国金利
他国との金利差
FRB
景気
インフレ
リスク選好
などを組み合わせます。
財政政策だけからドルの方向を決めるのではなく、「その政策によって米国の金利・景気・FRBへの期待がどう変わったのか」を考えることが重要です。
コモディティを見る
コモディティでは、商品によって見るポイントが変わります。
原油なら、
景気
エネルギー政策
外交・安全保障
制裁
ドル
金なら、
金利
ドル
インフレ
財政への信認
リスク回避
銅などの工業用金属なら、
景気
インフラ投資
産業政策
世界需要
などを見ます。
つまり「選挙だからコモディティが上がる・下がる」という単純な関係ではありません。
四輪の「整合性」を確認する
そして最後に重要なのが、市場同士の整合性です。
例えば自分が、「選挙結果によって財政拡張期待が強まり、景気とインフレへの期待が高まった」と分析したとします。
そのとき実際の市場では、
株式はどう動いているのか
米国債利回りはどう動いているのか
ドルはどう動いているのか
金や原油はどう動いているのか
を確認します。
もし自分の分析と市場の動きが合わなければ、「市場がおかしい」と決めつけるのではなく、「自分が見落としている材料はないか」を確認します。
市場は、選挙だけを取引しているわけではありません。
同じ日に、
経済指標
FRB
企業決算
地政学
他国の金融政策
など、別の材料が存在することもあります。
だから複数市場を確認し、分析との整合性を検証することが重要になります。
選挙結果を代入する「7つの手順」
ここまでを、実際に使える形にまとめてみましょう。
① 下院はどちらが多数派か
↓
② 上院はどちらが多数派か
↓
③ 大統領と議会は統一政府か、分割政府か
↓
④ 党内の政策的な構成はどう変化したか
↓
⑤ 大統領の政策遂行力は強くなったか、弱くなったか
↓
⑥ 財政政策やその他の政策はどちらへ向かいやすくなったか
↓
⑦ 株式・債券・為替・コモディティへの波及と整合性を確認する
この順番なら、「どちらの党が勝つのか」を事前に予想する必要はありません。
選挙結果が出てから、その結果を一つずつ当てはめていけばよいのです。
選挙が変わっても、分析方法は変わらない
今回覚えてほしいのは、「次の選挙では○○党が勝ったら株を買う」という答えではありません。
政治状況は変わります
候補者も変わります
インフレも変わります
景気も変わります
FRBの政策も変わります
世界情勢も変わります
ですから、あらかじめ固定された「答え」を作ってしまうと、次の選挙では使えなくなります。
しかし構造自体は変わりません。
つまり、今回の公式を使用し、選挙結果を代入すれば、いつでも繰り返し使うことができます。
「答えを覚える」のではなく「答えを導く」
本記事で学んできた知識は、選挙結果を予言するためのものではありません。
結果が出たあとに、「その結果には、どのような意味があるのか」を自分で考えるためのものです。
下院を見る
上院を見る
大統領との関係を見る
党内を見る
政策遂行力を見る
財政政策を見る
そして最後に、株式・債券・為替・コモディティを見る
その時々の事実を、この構造へ一つずつ代入していきます。
そうすれば、次の選挙でも、その次の選挙でも同じ方法を使えます。
選挙結果そのものが「答え」なのではありません。
選挙結果は、経済とマーケットを分析するための新しい一次情報です。
その情報を構造へ当てはめ、政策への波及を考え、市場の動きと整合性を確認する。
それが、米国選挙をマーケットへつなげて読むための基本的な方法です。
第13章 ここから先は「米国財政政策入門」へ
選挙制度が分かると、次の疑問が出てくる
ここまで、米国選挙の仕組みから始まり、
大統領
上院
下院
中間選挙
予備選挙
政党内部の政策的な違い
そして、金融政策と財政政策
選挙結果からマーケットへの波及
までを見てきました。
ここまで理解すると、今度は別の疑問が出てくると思います。
「なぜ議会が予算を決めるのでしょうか?」
「大統領が予算案を発表しているのに、なぜ議会との交渉が必要なのでしょうか?」
「ニュースで聞く政府機関の閉鎖とは、なぜ起こるのでしょうか?」
「債務上限とは何なのでしょうか?」
「財政赤字が増えると、なぜ米国債の発行と関係するのでしょうか?」
これらはすべて重要な疑問です。
そして、ここから先は「選挙制度」ではなく、本格的な「財政政策」の話になります。
選挙で選ばれた人たちは、その後何をするのか
本記事では、「誰を選ぶのか」という選挙制度から学びました。
しかし、選挙が終われば政治が終わるわけではありません。むしろ、そこから政策が始まります。
選挙
↓
大統領・議員が選ばれる
↓
議会構成が決まる
↓
法律や予算をめぐる政治過程
↓
税制・歳出などが決まる
↓
財政政策
↓
実体経済
↓
金融市場
という流れがあります。
第12章までで学んできたのは、この構造の前半部分です。
ここから先にある、
「では、米国政府は実際にどうやってお金を集め、どうやって使うことを決めているのか」
を理解するのが、財政政策です。
なぜ議会が予算を決めるのか
ここまで何度も、「財政政策=大統領+議会」と説明してきました。
では、なぜ大統領だけでは決められないのでしょうか。
米国憲法では、連邦政府のお金について議会に非常に大きな権限が与えられています。
税を課す
政府が借り入れる
そして、国庫からお金を支出する
こうした財政の根幹に議会が関与します。
特に、国庫からの支出には法律による歳出権限が必要です。
この議会の権限は、「Power of the Purse(財布の権限)」と呼ばれることがあります。
つまり、「政府のお金を、誰が、何に、どれだけ使うのか」を大統領一人に任せない仕組みになっているのです。
大統領予算案=決定ではない
ここも、米国経済ニュースを読むうえで重要です。
毎年、大統領は議会へ予算案を提出します。
ニュースでは、「大統領が○兆ドル規模の予算を発表」と報道されることがあります。
しかし、
大統領が予算案を発表した=その金額がそのまま使われる
ではありません。
大統領の予算案は、政権が
「この政策を優先したい」
「ここへ支出したい」
「この税制を変更したい」
という政策方針を議会へ示す重要な文書です。
しかし、実際の歳出や税制には議会による立法が必要になります。
ですから、大統領と議会の関係が重要になるのです。
ここで中間選挙が再びつながる
ここまで来ると、中間選挙を学んできた意味がさらに見えてきます。
中間選挙
↓
下院・上院の構成が変わる
↓
大統領と議会の力関係が変わる
↓
予算・税制・歳出をめぐる交渉環境が変わる
↓
財政政策の実現可能性が変わる
という流れです。
統一政府なのか
分割政府なのか
多数派の議席差はどの程度なのか
さらに、その多数派を構成している議員はどのような政策スタンスを持っているのか
第Ⅰ部で学んだ内容が、そのまま財政政策の分析に使われます。
では「政府機関閉鎖」とは何なのか
米国政治のニュースでは、「Government Shutdown(政府機関閉鎖)」という言葉がたびたび登場します。
初めて聞くと、「米国政府そのものが閉鎖するの?」と思うかもしれません。
もちろん、米国政府のすべての機能が突然停止するという意味ではありません。
簡単にいえば、必要な歳出法が期限までに成立しない場合などに、予算措置のない政府機関の一部業務が停止する仕組みです。
では、
なぜ予算が成立しないのでしょうか
大統領と議会が対立すると、なぜ政府機関閉鎖につながるのでしょうか
どの政府機能が止まり、どの機能は続くのでしょうか
ここまで説明し始めると、選挙制度から財政制度へテーマが完全に移ります。
「債務上限」とは何なのか
もう一つ、米国経済で定期的に登場するのが、「Debt Limit(債務上限)」です。
ニュースでは
「債務上限問題」
「米国のデフォルト懸念」
「議会交渉が難航」
といった言葉が並びます。
しかし、「世界最大級の経済大国なのに、なぜ突然デフォルトの話が出てくるの?」と疑問に思う人もいるでしょう。
債務上限は、「政府が新しく支出する政策を決める仕組み」そのものではありません。
すでに法律によって生じた政府の支払い義務を履行するために必要となる借入について、その法的な上限が問題になります。
ここを理解しないと
予算
財政赤字
政府債務
債務上限
をすべて同じ問題として捉えてしまいます。
しかし、この四つは同じものではありません。
財政赤字と国債発行
さらに、金融市場にとって重要なのが、財政赤字と米国債です。
非常に単純化すると、政府の支出が歳入を上回れば財政赤字になります。
その資金を調達するため、米財務省は国債などを発行して市場から資金を借り入れます。
すると、
財政政策
↓
財政収支
↓
政府の資金調達
↓
国債発行
↓
債券市場
というつながりが出てきます。
そして米国債は、世界の金融市場で極めて重要な資産です。
その利回りは
株式
為替
住宅ローン
企業の資金調達
そして世界各国の金融市場
へ広く影響します。
ここまで進むと、「財政政策がなぜマーケットを動かすのか」が、さらに具体的に見えてきます。
しかし、本記事ではここで止める
ここから先には、
連邦予算
税制・歳出
財政赤字
米国債発行
政府債務
債務上限
Government Shutdown
という大きなテーマがあります。
それぞれを正しく理解するには、「予算とは何か」から順番に整理する必要があります。
中途半端に説明すると、
「財政赤字=債務上限」
「予算が成立しない=米国がデフォルトする」
「政府機関閉鎖=政府債務不履行」
といった、本来は別の問題を混同する可能性があります。
そのため、本記事ではここで線を引きます。
ここまでが「米国選挙・中間選挙入門」
本記事の目的は、財政制度そのものを詳しく説明することではありません。
目的は、
米国では何を選挙で決めているのか
中間選挙とは何なのか
なぜ予備選挙があるのか
なぜ同じ政党の中にも異なる政策スタンスがあるのか
なぜ中間選挙が大統領の政策遂行力に影響するのか
そして、なぜ選挙結果が経済や金融市場へつながるのかという構造を理解することでした。
ここまで理解できれば、「中間選挙で○○党が勝ちました」というニュースの見え方は、最初とはかなり違っているはずです。
次に学ぶのは「政府のお金の仕組み」
次に必要になるのは、「その人たちは、実際にどうやって政府のお金を動かすのか」という知識です。
そこで、本記事の続きとなる副読本では、「初心者でもわかる!米国財政政策入門」として、
連邦予算
税制と歳出
財政赤字
米国債発行
政府債務
債務上限
Government Shutdown
を一つずつ整理していきます。
第14章 まとめ
── 選挙結果を「ニュース」で終わらせない
米国選挙を学ぶ目的
ここまで、米国の選挙制度から始まり、中間選挙、予備選挙、二大政党、議会、財政政策、そして金融市場までを一つにつないで見てきました。
大統領選挙については知っていても、
「中間選挙では何を選んでいるのか」
「なぜ大統領への中間審判になるのか」
「なぜ予備選挙があるのか」
「なぜ州によって選挙制度が違うのか」
「なぜ中間選挙を金融市場が気にするのか」
まで説明しようとすると、意外と複雑だったと思います。
しかし、一つずつ構造を分解すると、すべてはつながっています。
選挙は「誰が勝ったか」で終わらない
米国選挙のニュースでは、
「共和党が勝利した」
「民主党が多数派を維持した」
といった結果が大きく報道されます。
もちろん、これは重要な情報です。
しかし、本記事で学んできたのは、その一歩先です。
選挙制度を理解する
↓
選挙結果を理解する
↓
上下両院の構成を確認する
↓
大統領との関係を見る
↓
政策遂行力を考える
↓
財政政策などの方向性を考える
↓
景気・インフレ・金利への波及を考える
↓
株式・債券・為替・コモディティを見る
という順番です。
選挙結果は、分析の「終点」ではありません。
むしろ、そこから経済分析が始まります。
大統領だけを見ても米国政治は分からない
米国大統領は世界でも非常に大きな影響力を持つ政治家です。
そのため、米国政治というと大統領へ注目が集まりやすくなります。
しかし、大統領がすべての政策を一人で決められるわけではありません。
上院があります。
下院があります。
そして、それぞれが異なる選挙制度と任期を持っています。
米国憲法は連邦議会選挙について州に大きな役割を与える一方、連邦議会にも選挙を規律する権限を認めています。こうした連邦国家としての構造そのものが、米国選挙を理解する出発点でした。
だから大統領選挙だけを理解しても、米国政治全体を理解したことにはなりません。
中間選挙は「残り2年間」を考える選挙
大統領の任期は4年です。
しかし、下院は2年ごとに全議席が改選され、上院も約3分の1ずつ改選されます。
そのため、大統領自身が交代しなくても、任期途中で大統領を取り巻く議会環境が変わる可能性があります。
統一政府になるのか
分割政府になるのか
大統領の所属政党は議会多数派を維持できるのか
反対党が議会の一方または両方を握るのか
その結果によって、大統領の残りの任期における政策遂行環境が変化します。
これが、中間選挙を「大統領への中間審判」と考える制度上の重要な理由です。
さらに「赤と青」だけでも足りない
そして今回、もう一段深く見たのが政党内部です。
米国は民主党と共和党を中心とする二大政党制ですが、それぞれの党が一枚岩というわけではありません。
同じ民主党でも政策的な立場には違いがあります。
同じ共和党でも違います。
ですから、民主党か共和党か?だけでなく、「どんな民主党候補なのか」「どんな共和党候補なのか」を見る必要があります。
ここで予備選挙の意味が出てきます。
「どんなロバ」と「どんなゾウ」を選ぶのか
予備選挙では、本選挙へ進む各党の候補者を選びます。
しかし本記事では、それを単なる候補者選びとして終わらせませんでした。
同じ政党の中でも政策スタンスが異なるのであれば、予備選挙は「誰を出すのか」と同時に、「どのような考え方を持つ候補者を出すのか」を選ぶ意味も持ちます。
つまり、ロバとゾウのどちらを選ぶのか?という本選挙の前に、「どんなロバ」「どんなゾウ」を送り出すのかが選ばれています。
そして、その候補者たちが本選挙を経て議員となり、議会を構成します。
ここまでつなげると、予備選挙も金融市場と無関係な政治イベントではなくなってきます。
選挙から財政政策へ
選挙によって大統領や議員が選ばれます。
その議員たちが議会を構成します。
そして連邦議会は、税制や政府支出など財政政策の根幹に関わります。
米国憲法では、歳入法案は下院から発議され、国庫からの支出には法律による歳出権限が必要とされています。議会が持つこの財政上の大きな権限は「Power of the Purse(財布の権限)」とも呼ばれます。
だから、選挙~議会~財政政策というつながりが生まれます。
米国経済を動かす「二つの車輪」
そして、本記事の後半で重要だったのが、金融政策と財政政策です。
金融政策を担うのはFRBです。
FRBは議会から与えられた使命のもと、最大雇用と物価安定を目標として金融政策を運営しています。FOMCは政策金利を中心とする金融政策手段を使い、経済や金融環境へ働きかけます。
一方、財政政策には大統領と連邦議会が深く関わります。
つまり、米国のマクロ経済政策を見るときには
金融政策=FRB
財政政策=大統領+議会
という二つの車輪を見る必要があります。
FRBだけを見ていても、米国のマクロ経済政策全体を見たことにはなりません。
二つの車輪は同じ方向を向くとは限らない
さらに重要なのは、金融政策と財政政策が必ずしも同じ方向を向くわけではないことです。
政府と議会が景気刺激的な財政政策を進める。
一方でFRBはインフレを警戒して金融引き締めを続ける。
このような組み合わせもあり得ます。
財政はアクセル
金融はブレーキ
という状態です。
反対の組み合わせも考えられます。
だから選挙結果を見るときには、「政府と議会は何をしようとしているのか」だけでなく、「そのときFRBは何をしているのか」も重ねて考える必要があります。
そしてマーケットへつながる
ここまで理解すると、ようやく選挙と金融市場が一本につながります。
選挙結果
↓
上下両院の勢力構成
↓
党内の政策的な構成
↓
大統領の政策遂行力
↓
財政政策などの方向性
↓
景気・インフレ
↓
金利・FRBへの影響
↓
株式・債券・為替・コモディティ
です。
重要なのは、「共和党だから株高」「民主党だからドル安」といった固定された答えを作らないことです。
経済環境が違えば、同じ政策でも市場への影響は変わります。
株式だけを見ても答えは分からない
選挙後の市場を見るときにも、株価だけを見るのではありません。
株式
債券
為替
コモディティ
この四つを合わせて見ます。
例えば株式が上昇していても、米国債利回りが急上昇しているのであれば、市場は別のリスクを織り込み始めているかもしれません。
ドル
金
原油
銅(工業製品金属)
それぞれが何を示しているのか。
自分が考えた政策シナリオと、実際の市場価格が整合しているのかを確認します。
市場が自分の予想と違う方向へ動いたとき、「市場が間違っている」と考えるのではなく、「自分が見落としているものはないか」と考える。
ここまでが選挙結果をマーケットへつなげる作業です。
結果を「代入する」
そして、第12章で作った読み方が、本記事の実践部分です。
選挙結果が出たら
① 下院はどちらが多数派か
② 上院はどちらが多数派か
③ 大統領と議会は同じ方向か
④ 党内の政策的な構成はどう変わったか
⑤ 大統領の政策遂行力は強くなったか、弱くなったか
⑥ 財政政策はどちらへ向かいやすいか
⑦ 政策から経済へ変換する
⑧ 株式・債券・為替・コモディティはどう反応しているか
という順番で確認します。
その時々の選挙結果を、この構造へ「代入」していけばよいのです。
この入門書には「選挙予想」がない
ここまで読んで気づいた人もいるかもしれません。
本記事では、「次の選挙ではどちらが勝つのか」という予想をしていません。
それは意図的です。
世論調査は変わります
候補者も変わります
景気も変わります
インフレも変わります
FRBの金融政策も変わります
世界情勢も変わります
そして選挙結果も変わります
それらを固定してしまえば、この記事は一度の選挙が終わったところで古くなってしまいます。
しかし、
選挙制度
↓
議会構成
↓
政策遂行力
↓
財政政策
↓
経済
↓
金融市場
という構造は、次の選挙でも使うことができます。
答えではなく「考え方」を持つ
米国選挙を学ぶ目的は、どちらの政党が勝つかを予想することではありません。
結果が出たとき、その意味を自分で考えられるようになることです。
選挙結果そのものは一次情報です。
そこから、
何が変わったのか
何が変わらなかったのか
どの政策が実現しやすくなったのか
経済への影響は何なのか
そして市場価格は、その変化をどう評価しているのか
一つずつ確認していきます。
答えを先に決める必要はありません。
事実を確認し、構造へ当てはめ、市場との整合性を検証していけばよいのです。
選挙結果を「ニュース」で終わらせない
米国選挙は政治のニュースです。
しかし、その結果は政治だけで終わりません。
選挙によって議会構成が変わります。
議会構成によって大統領の政策遂行力が変わります。
そこから財政政策をはじめとする政策の実現可能性が変化します。
さらに、
景気
インフレ
金利
米国債
ドル
株式
コモディティ
そして世界経済へとつながっていきます。
だから米国選挙を見るときに大切なのは、「誰が勝ったのか」で終わらせないことです。
「その結果によって、何が変わるのか」まで考える。
そして、
選挙制度を理解する
結果を理解する
議会構成を読む
政策の方向性を考える
経済への波及を考える
最後にマーケットとの整合性を確認する
ここまでできれば、選挙はもう単なる政治ニュースではありません。
米国経済と世界の金融市場を読み解くための、大切な一次情報になります。
出典
・U.S. Constitution, Constitution Annotated, Congress.gov
米国憲法および選挙制度、連邦議会の権限を確認するための一次資料・公式解説。
Constitution Annotated — U.S. Constitution
・U.S. House of Representatives, History, Art & Archives
連邦議会の「Power of the Purse(財布の権限)」、歳入・歳出に関する制度的背景。
The Power of the Purse — U.S. House of Representatives
・Federal Reserve Board
FRBの金融政策、FOMC、最大雇用・物価安定という政策目標について。
Federal Reserve — Monetary Policy
・U.S. Senate
大統領による指名と上院によるFRB理事などの承認について確認するための公式資料。
U.S. Senate — Nominations
・U.S. Election Assistance Commission(EAC)
米国の選挙管理、投票制度、有権者向け選挙情報を確認するための連邦政府公式資料。
U.S. Election Assistance Commission
・USA.gov
大統領選挙、連邦議会選挙、州・地方選挙、予備選挙など、米国選挙制度の基本情報。
USA.gov — Voting and Elections